
Viele Assistenzärzte schaffen es im zweiten Weiterbildungsjahr erstmals, regelmäßig dreistellige Beträge beiseitezulegen. Die erste Frage ist fast immer dieselbe: Lieber eine Aktie kaufen oder in einen Fonds investieren? Die Antwort hängt weniger vom aktuellen Geschehen an der Börse ab als von der eigenen Karrierephase, der Steuersituation und der Zeit, die man wirklich aufwenden kann.
Das Wichtigste auf einen Blick
DOC Supporter betrachtet die Anlageentscheidung stets im Zusammenhang mit bestehenden Absicherungen wie der Berufsunfähigkeitsversicherung und der Berufshaftpflicht. Wer Kapital aufbaut, ohne diese Grundlage zu sichern, baut auf einem unsicheren Fundament, das ist eine in der arztspezifischen Finanzberatung weitverbreitete Empfehlung. Dieser Artikel erklärt, was ein Wertpapier wie eine Aktie konkret ist, wie es sich von einem Fonds unterscheidet, welche Anlageform wann sinnvoll ist und wie der erste Kauf in der Praxis funktioniert.
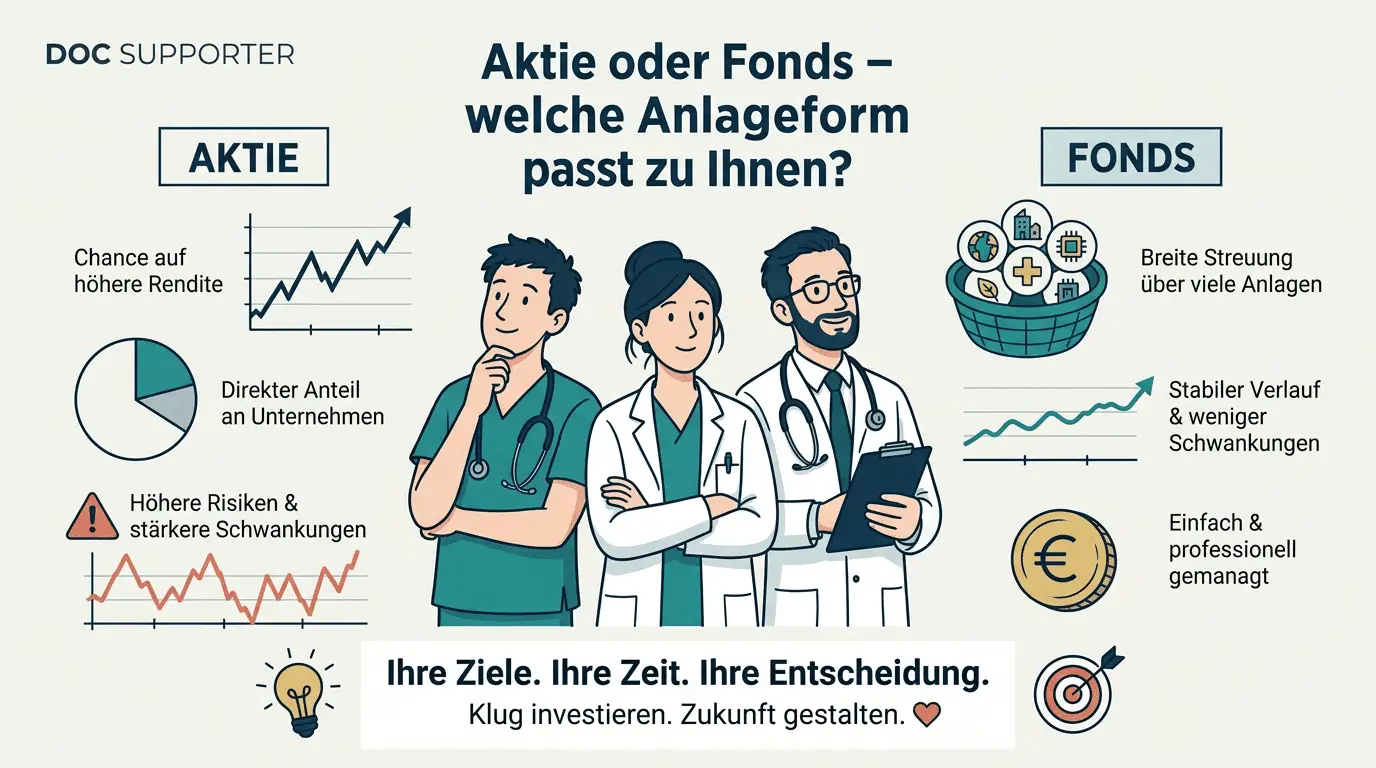
Eine Aktie verbrieft einen Miteigentumsanteil an einer Aktiengesellschaft. Wer ein solches Wertpapier kauft, wird Mitinhaber des Unternehmens, nicht bloß Gläubiger wie bei einer Anleihe. Damit sind konkrete Rechte verbunden: das Stimmrecht in der Hauptversammlung, der Anspruch auf eine Dividende bei entsprechendem Beschluss sowie Bezugsrechte bei Kapitalerhöhungen.
Zwei Grundformen sind für Anleger besonders relevant. Stammaktien gewähren das volle Stimmrecht; Vorzugsaktien verzichten häufig darauf, bieten dafür aber eine bevorzugte Behandlung bei der Dividende sowie ein niedrigeres Stimmrecht und eine geringere Marktliquidität im Vergleich zu Stammaktien. Für Ärzte, die passives Einkommen aus ihrem Depot anstreben, können Vorzugsaktien deshalb eine Beimischung wert sein. Wichtig zu verstehen: Eine Dividendenzahlung ist keine Garantie. Ob und wie viel ausgeschüttet wird, entscheidet die Hauptversammlung jedes Jahr neu, abhängig vom Unternehmensgewinn und der strategischen Planung der Firmenführung.
Ein Fonds funktioniert grundlegend anders. Er bündelt das Kapital vieler Anleger und investiert es gestreut in Einzelwerte, Anleihen oder andere Wertpapiere. Der Anleger kauft keinen direkten Unternehmensanteil, sondern einen Anteil am Fondsvermögen. Aktiv gemanagte Fonds versuchen durch gezielte Titelauswahl den Markt zu schlagen, laut SPIVA-Studien schaffen das über 80 Prozent der aktiv verwalteten Fonds langfristig nicht, und die höheren Kosten belasten die Rendite zusätzlich. Passive ETFs hingegen bilden einen Index wie den DAX oder den MSCI World einfach nach und sind deshalb deutlich kostengünstiger. Der entscheidende Unterschied: Einzelwerte bieten höhere Renditechancen und direkte Kontrolle; ETFs liefern sofortige Streuung mit minimalem Aufwand. Was besser passt, hängt vom verfügbaren Zeitbudget und dem eigenen Erfahrungsstand ab.
Aktienkurse bilden sich durch Angebot und Nachfrage im Orderbuch einer Börse, zum Beispiel an der Börse Frankfurt oder auf XETRA. Kauf- und Verkaufsaufträge werden zusammengeführt; der Kurs ist jener Preis, zu dem die meisten Geschäfte zustande kommen. Einflussfaktoren auf Kursbewegungen sind Unternehmensgewinne, Zinsentscheidungen der Zentralbanken sowie geopolitische Ereignisse und das allgemeine Marktsentiment.
Für Ärzte ist ein nüchterner Umgang mit Kursschwankungen besonders wichtig. Rückschläge von zehn bis zwanzig Prozent treten in breiten Indizes historisch regelmäßig auf und haben sich in der Vergangenheit langfristig erholt. Wer einen Anlagehorizont von zehn Jahren oder mehr mitbringt, profitiert statistisch davon, investiert zu bleiben, statt bei Kursrückgängen zu verkaufen.
Beim Erteilen einer Kauforder gibt es zwei zentrale Typen. Eine Market-Order wird sofort zum nächsten verfügbaren Preis ausgeführt. Das ist schnell, aber der tatsächliche Kaufkurs kann vom zuletzt angezeigten Aktienkurs abweichen. Eine Limit-Order wird nur ausgeführt, wenn der Kurs das selbst festgelegte Maximum nicht überschreitet; das schützt vor überhöhten Einstiegspreisen, birgt aber das Risiko, dass die Order gar nicht ausgeführt wird. Bei liquiden Standardwerten aus dem DAX oder S&P 500 ist eine Market Order in der Regel unproblematisch. Bei weniger gehandelten Titeln oder in volatilen Marktphasen ist eine Limit-Order die bessere Wahl.
Deine Frage ist unbeantwortet geblieben? Nimm jetzt unkompliziert mit uns Kontakt auf.
Assistenzärzte stehen vor einem Dreiklang aus begrenztem Nettoeinkommen, laufenden Kosten und dem Aufbau der eigenen Absicherung durch Berufsunfähigkeits- und Haftpflichtversicherung. Der Spielraum für risikoreiche Einzeltitel ist in dieser Phase eng, und das ist keine schlechte Nachricht. Breit gestreute ETFs auf globale Indizes sind hier die solidere Wahl, weil sie sofortige Risikostreuung bei niedrigem Kapitaleinsatz und minimalem Zeitaufwand bieten.
Sinnvoller als ein Einmalkauf ist in dieser Phase ein ETF-Sparplan mit festen monatlichen Beträgen. Regelmäßige Käufe über einen langen Zeitraum glätten den Einstiegszeitpunkt automatisch, was dem unregelmäßigen Alltag im Schichtdienst entgegenkommt. Wer beispielsweise 50 oder 100 Euro monatlich in einen globalen Index investiert, legt damit eine Basis, die sich später schrittweise ausbauen lässt, viele Neobroker ermöglichen solche Sparpläne bereits ab einem Euro.
Mit wachsendem Einkommen und gefestigten Absicherungen können Fachärzte beginnen, neben dem ETF-Kern auch gezielte Einzelwerte beizumischen. Besonders naheliegend sind dabei Branchen, die man aus medizinischer Perspektive gut einschätzen kann, etwa Pharma oder Medizintechnik. Das eigene Fachwissen kann ein echter Vorteil sein, weil man Produktportfolios und Marktchancen besser bewertet als branchenfremde Anleger.
Die Streuung bleibt das Fundament. Als Orientierungswert empfehlen viele Finanzberater, Einzelwerte auf etwa 20 bis 30 Prozent des Gesamtdepots zu begrenzen, um Klumpenrisiken zu vermeiden, die genaue Aufteilung sollte aber stets an die individuelle Risikobereitschaft und Zielsetzung angepasst werden. Wer mehrere Depots führt, sollte außerdem den Freistellungsauftrag sinnvoll aufteilen, damit der Sparer-Pauschbetrag optimal genutzt wird.
Niedergelassene Ärzte haben häufig die höchsten Einkommensspitzen, aber auch die komplexeste Steuersituation: Gewinneinkünfte, Betriebsausgaben und eventuelle Praxisbeteiligungen machen eine isolierte Anlageentscheidung riskant. Welche Kapitalerträge lassen sich mit betrieblichen Strukturen verknüpfen? Wie verhält sich das Depot zur Praxishaftpflicht und zur bestehenden Berufsunfähigkeitsversicherung? Das sind Fragen, die individuell beantwortet werden müssen.
Genau an dieser Schnittstelle unterstützt DOC Supporter. Die Finanzberatung verbindet Anlageentscheidungen mit bestehenden Versicherungsverträgen und ermöglicht eine übersichtliche Verwaltung aller Verträge. Für niedergelassene Ärzte vereinfacht das die jährliche steuerliche Überprüfung erheblich.
Die Auswahl des richtigen Brokers ist der erste Schritt. Relevante Kriterien sind Ordergebühren, verfügbare Handelsplätze wie XETRA oder Börse Frankfurt, Sparplanauswahl, Benutzerfreundlichkeit und Erreichbarkeit des Kundenservice. Neobroker wie Trade Republic, Scalable Capital oder finanzen.net zero sind für niedrige Kosten und einfache Bedienung bekannt, bieten aber teils einen eingeschränkteren Leistungsumfang, die genauen Konditionen ändern sich regelmäßig und sollten vor der Depoteröffnung direkt beim Anbieter geprüft werden. Klassische Direktbanken wie ING oder comdirect bieten mehr Handelsplätze und einen breiteren Sparplanbestand, sind aber oft etwas teurer.
Der Eröffnungsprozess folgt in fünf Schritten:
Wer mehrere Depots bei verschiedenen Brokern führt, sollte den Freistellungsauftrag von Beginn an aufteilen, zum Beispiel 600 EUR beim Hauptdepot und 400 EUR beim zweiten Depot. Das ist ein rein illustratives Beispiel; entscheidend ist, dass kein Freibetrag ungenutzt bleibt, während bei einem anderen Anbieter bereits Kapitalerträge besteuert werden.
Beim Verkauf von Wertpapieren mit Gewinn fällt Abgeltungsteuer von 25 Prozent an, zuzüglich Solidaritätszuschlag von 5,5 Prozent auf die Steuer. In der Summe ergibt das 26,375 Prozent ohne Kirchensteuer. Diese Steuer greift auch auf Dividenden und wird automatisch von der Depotbank einbehalten, sobald der Freistellungsauftrag ausgeschöpft ist.
Für Ärzte im Spitzensteuersatz ist das Abgeltungsteuer-Modell strukturell vorteilhaft: Wer auf Gehalt oder Praxisgewinne 42 Prozent Einkommensteuer zahlt, zahlt auf Kapitalerträge pauschal 26,375 Prozent, unabhängig von der Einkommenshöhe. Die sogenannte Günstigerprüfung erlaubt unter bestimmten Bedingungen die Anwendung des persönlichen Steuersatzes statt der Abgeltungsteuer, wenn dieser niedriger liegt, für Ärzte im oberen Einkommensbereich ist das jedoch selten relevant.
Realisierte Verluste aus Wertpapierverkäufen lassen sich mit realisierten Gewinnen verrechnen. Das Depot sollte deshalb gegen Jahresende strategisch geprüft werden: Positionen im Minus, die ohnehin aussortiert werden sollen, können gezielt vor dem Jahreswechsel verkauft werden, um Gewinne aus anderen Positionen steuerlich zu neutralisieren. Wer mehrere Depots bei verschiedenen Brokern führt, sollte beachten, dass Verlustverrechnungstöpfe nicht automatisch über Depotgrenzen hinweg verrechnet werden. In diesem Fall ist eine Verlustbescheinigung beim abgebenden Broker zu beantragen und in der Steuererklärung anzugeben.

Einzelwerte eignen sich für Ärzte, die Erfahrung, Zeit und einen langen Anlagehorizont mitbringen. ETFs sind für alle Karrierephasen eine solide Basis mit wenig Aufwand und klaren Kostenvorteilen. Eine Kombination aus ETF-Kern und gezielten Einzelpositionen ist für die meisten Ärzte die realistischste und robusteste Strategie, wer noch am Anfang steht, fährt gut damit, den ETF-Anteil zunächst deutlich höher zu gewichten.
Wer Wertpapiere und Fonds in eine vollständige Finanzstrategie einbetten möchte, inklusive Berufsunfähigkeitsversicherung, Berufshaftpflicht und Steuersituation, findet bei DOC Supporter einen spezialisierten Ansprechpartner. Die Beratung ist unabhängig, arztspezifisch und langfristig ausgerichtet, weil die Fragen, die Ärzte bewegen, selten mit Standardlösungen beantwortet werden können. Sprechen Sie DOC Supporter an und lassen Sie Ihre aktuelle Situation unverbindlich einschätzen.
Ja. Viele Neobroker ermöglichen ETF-Sparpläne bereits ab 1 EUR monatlich. Ein Sparplan auf einen globalen Index wie den MSCI World ist eine einfache und kostengünstige Möglichkeit, langfristig Vermögen aufzubauen. Wichtig ist, eine Rate zu wählen, die auch bei beruflichen oder privaten Veränderungen dauerhaft tragbar bleibt.
Nur als kleine Orientierung: Bei Ärztinnen und Ärzten kurz nach Berufsstart sind es eher 300 EUR/Monat als 1 EUR, die ein Neobroker als Mindestsumme nennt. Bei uns bekommst du zusätzlich werthaltige Beratung und hilfreiche Tipps, wenn es zwischenzeitlich mal so richtig bergab geht.
Lieber direkt in ETFs. Sie bieten sofortige Streuung und sind kostengünstig. Sie eignen sich besonders für Anleger, die wenig Zeit oder Erfahrung mitbringen. Einzelaktien können höhere Renditechancen bieten, bergen aber auch ein höheres Risiko. Für die meisten Ärzte ist eine Kombination sinnvoll: ein breit gestreuter ETF als Basis, ergänzt durch einige Einzelwerte, die man gut einschätzen kann (z. B. Pharma- oder Medizintechnik-Unternehmen).
Die Arbeitskraft ist für Ärzte der wichtigste Vermögenswert. Eine Berufsunfähigkeitsversicherung sichert das Einkommen ab, falls die ärztliche Tätigkeit nicht mehr ausgeübt werden kann. Die Berufshaftpflicht schützt vor finanziellen Folgen von Behandlungsfehlern. Ohne diese Absicherungen kann ein einziger Schicksalsschlag das gesamte Vermögen gefährden – unabhängig davon, wie gut die Geldanlage läuft. DOC Supporter empfiehlt daher, diese Grundabsicherungen vor dem Aufbau eines Depots zu klären.
Das hängt von Anlagehorizont, Risikotoleranz und finanzieller Situation ab. Als Faustregel gilt:
Tipp für Ärzte:
Kapitalerträge wie Dividenden, Zinsen und Gewinne aus Wertpapierverkäufen unterliegen in Deutschland der Abgeltungsteuer von 25 % zuzüglich Solidaritätszuschlag (5,5 % der Steuer) und ggf. Kirchensteuer.
Ja. Realisierte Verluste können mit realisierten Gewinnen verrechnet werden.
Wichtige Kriterien:
Empfehlung für Ärzte:
Ein regelmäßiger Finanzcheck hilft, die Anlagestrategie an die aktuelle Lebenssituation anzupassen. Wichtige Fragen:
DOC Supporter unterstützt Ärzte dabei, Anlage, Vorsorge und Absicherung langfristig zu koordinieren.
Telefonisch, persönlich oder online für dich da
Alternativ und zeitsparend ist die Online-Terminvereinbarung für eine Video-Beratung, ein Telefonat (wir rufen dich zu einer gewünschten Zeit an) oder vor Ort in Freiburg.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Jotform. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von ProvenExpert.com. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen