

Chefarzt absichern: Das betrifft Chefärztinnen ebenso wie Chefärzte und geht weit über eine Standardpolice hinaus. Wer eine Abteilung leitet, trägt nicht nur die medizinische Verantwortung. Chefärztinnen und Chefärzte verantworten auch Personal, Budget, Behandlungspfade und rechtliche Compliance. Diese Kombination macht die Absicherung zu einer besonderen Aufgabe. Was im Klinikalltag selbstverständlich wirkt, ist im Schadensfall oft nur teilweise gedeckt. Dieser Ratgeber zeigt, welche Versicherungen für die ärztliche Leitung wichtig sind, worauf Sie bei den Klauseln achten sollten und wie eine strukturierte Absicherung aussehen kann.
Das Wichtigste auf einen Blick
- Haftung: Die Klinikpolice deckt meist die dienstliche Tätigkeit, aber nicht automatisch Nebentätigkeiten, Gutachten oder Regressansprüche des Trägers.
- Wahlleistung: Nach dem BGH (III ZR 40/24) ist eine Vertretung nur bei tatsächlicher Verhinderung zulässig. Pauschale Vertretungsklauseln sind unwirksam.
- Berufsunfähigkeit: Bei einem Gesamteinkommen von 280.000 Euro deckt eine BU-Rente von 3.000 Euro nur knapp 13 Prozent des Bruttomonatseinkommens.
- Infektionsklausel und Verweisung: Der genaue Wortlaut entscheidet, ob Sie im Ernstfall Leistungen erhalten.
- Altersvorsorge: Das Versorgungswerk bildet die Basis. Den Spielraum für die Basisrente schränken Ihre Pflichtbeiträge ein.
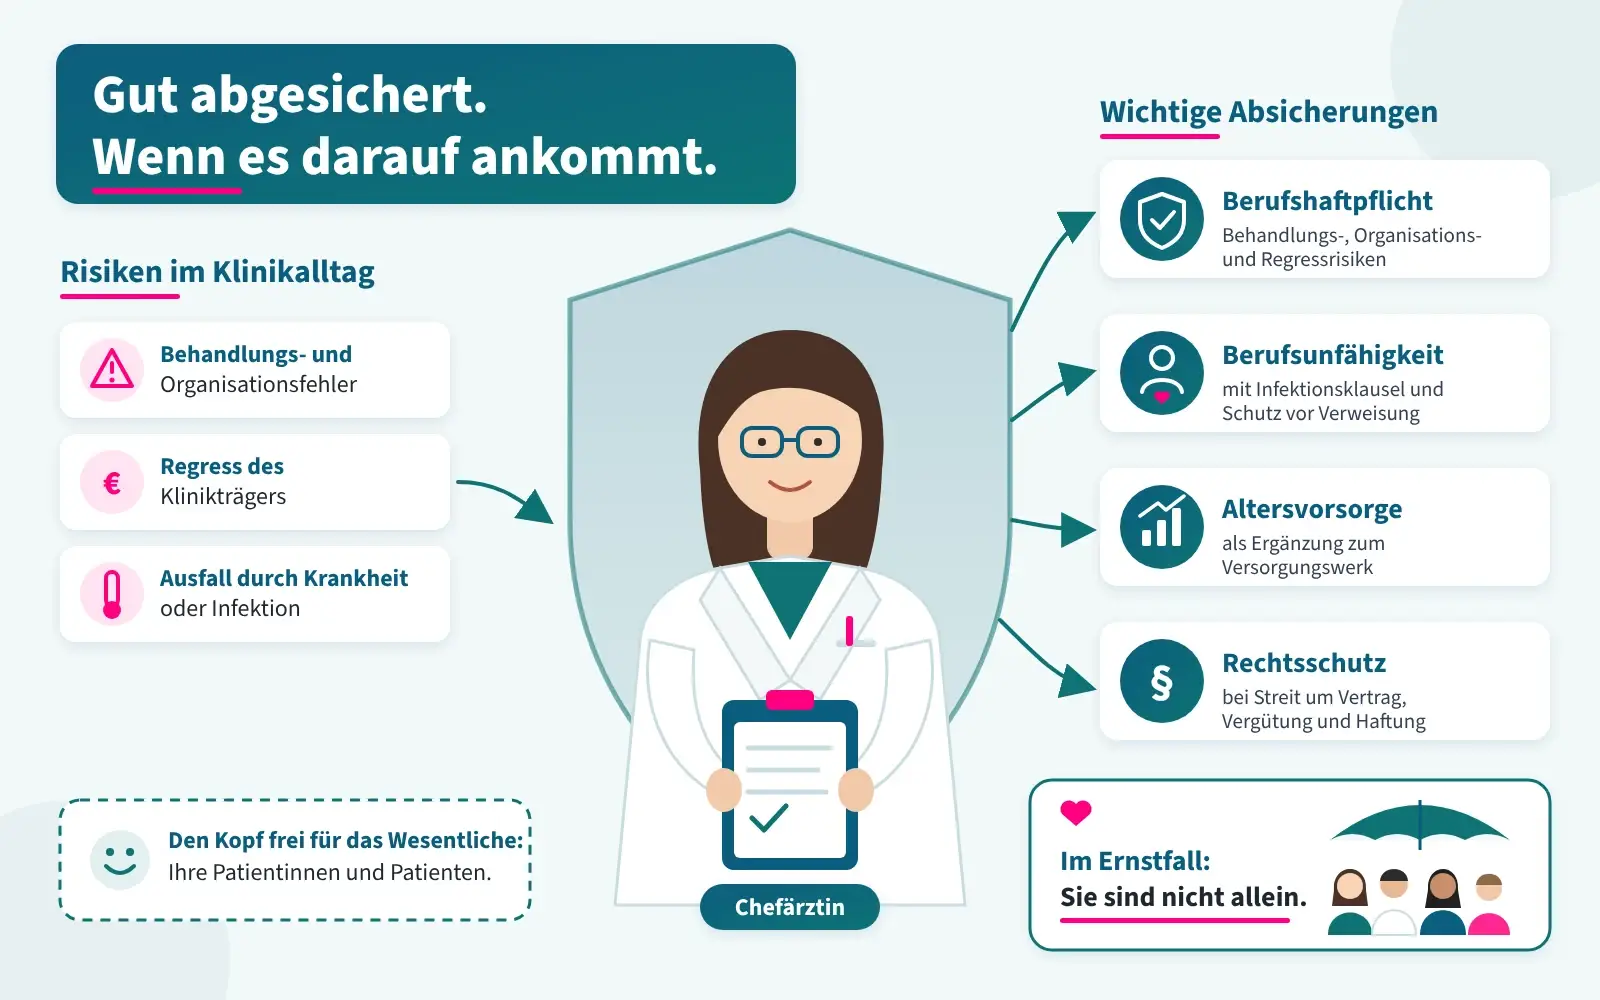
Was Chefärztinnen und Chefärzte täglich tragen und warum das versicherungsrelevant ist
Die ärztliche Leitung legt Behandlungspfade fest, überwacht nachgeordnete Ärztinnen und Ärzte und stellt die fachgerechte Versorgung der Abteilung sicher. Daraus folgen Organisations-, Anleitungs- und Überwachungspflichten gegenüber jeder Patientin und jedem Patienten.
Hinzu kommt die wirtschaftliche Seite. Wer einen außertariflichen Chefarztvertrag hat, trägt Mitverantwortung für Budget, Fallzahlen, Kodierung und Ressourcensteuerung. Variable Vergütung und Privatliquidation ergänzen das Bild. Diese Doppelrolle aus medizinischer Entscheidung und wirtschaftlicher Verantwortung schafft Risiken, die Standardpolicen nicht immer vollständig abdecken.
Die Haftungsrisiken, die Chefärztinnen und Chefärzte am häufigsten unterschätzen
Der Klinikschutz ist kein Komplettschutz
Viele Chefärztinnen und Chefärzte gehen davon aus, dass die Haftpflicht des Krankenhauses alles abdeckt. Das stimmt nur eingeschränkt. Versicherungsnehmer der Klinikpolice ist der Krankenhausträger, nicht die Ärztin oder der Arzt. Die dienstliche Tätigkeit ist in der Regel abgedeckt.
Nebentätigkeiten wie Gutachten, ambulante Behandlungen oder Tätigkeiten außerhalb der Klinik sind dagegen nicht immer mitversichert. Manche Versicherer schließen sie gegen Zusatzprämie ein, andere verlangen eine eigene Police. Wichtig ist deshalb, ob Sie als Person namentlich versichert sind und welche Tätigkeiten tatsächlich erfasst werden. Einen Fachbeitrag dazu bietet der ChefärzteBrief des IWW (Fachbeitrag aus dem Jahr 2010, teils kostenpflichtig).
Diesen Abgleich sollten Sie nicht nur bei Dienstbeginn, sondern bei jeder Änderung Ihrer Tätigkeit wiederholen. Bei Regressansprüchen des Trägers ist der Schutz der Klinikpolice oft eingeschränkt. Das muss im Einzelfall geprüft werden.
Organisationsverschulden und Überwachungspflicht
Chefärztinnen und Chefärzte können für Fehler nachgeordneter Ärztinnen und Ärzte persönlich haftbar gemacht werden, wenn die Delegation nicht ordnungsgemäß erfolgte oder die Überwachung unzureichend war. Typisches Szenario: Eine Assistenzärztin oder ein Assistenzarzt führt einen Eingriff durch, es kommt zu einem Fehler, und die Patientin oder der Patient klagt.
Lässt sich zeigen, dass die leitende Ärztin oder der leitende Arzt die Aufsichtspflicht verletzt hat, kann die persönliche Haftung greifen, auch ohne eigene Anwesenheit im OP. Maßgeblich sind die Qualifikation der nachgeordneten Person, der Schwierigkeitsgrad der Tätigkeit und der Nachweis angemessener Anleitung und Kontrolle. Wer hier keine lückenlose Dokumentation führt, steht im Ernstfall schlechter da.
Wahlleistung und persönliche Leistungserbringung
Hat eine Patientin oder ein Patient eine Chefarztbehandlung als Wahlleistung vereinbart, schuldet die Wahlärztin oder der Wahlarzt die persönliche Leistung. Der Bundesgerichtshof hat dazu im März 2025 klargestellt (Az. III ZR 40/24): Eine Vertretung ist nur zulässig, wenn die Wahlärztin oder der Wahlarzt tatsächlich verhindert ist. Pauschale Vertretungsklauseln, die jede Oberärztin und jeden Oberarzt jederzeit einsetzbar machen, sind unwirksam. Einordnung: Fachbeitrag der Kanzlei Heuking.
Die Folge kann sein, dass das Honorar für die Wahlleistung entfällt. Nach dem Urteil VI ZR 75/15 haftet die Behandlerseite außerdem, wenn ein anderer Arzt ohne wirksame Einwilligung operiert, selbst wenn der Eingriff fachlich einwandfrei verläuft. In Einzelfällen kann das auch strafrechtlich relevant werden. Was Patientinnen und Patienten dazu wissen sollten, fasst die Verbraucherzentrale Sachsen-Anhalt zusammen.
Wer Wahlleistungen vereinbart, sollte die Vertreterregelung im Vertrag rechtlich prüfen lassen. Für Streitigkeiten rund um Dienstvertrag und Vergütung lohnt ein Blick auf die Rechtsschutzversicherung für angestellte Ärztinnen und Ärzte.
Berufshaftpflicht: Was die Police für Chefärztinnen und Chefärzte leisten muss
Eine Berufshaftpflicht für leitende Ärztinnen und Ärzte sollte mindestens diese Punkte abdecken:
- Versicherte Person: Sie sind namentlich oder als generell versicherte Person genannt.
- Nebentätigkeiten: Gutachten, konsiliarische Tätigkeiten und Privatsprechstunde sind eingeschlossen oder gegen Prämie mitversicherbar.
- Organisationshaftung: Leitungs- und Organisationsrisiken sind ausdrücklich erfasst.
- Wahlleistungstätigkeit: Die wahlärztliche Tätigkeit ist mitversichert.
- Regressschutz: Ansprüche des Trägers sind im Vertrag berücksichtigt.
- Deckungssumme: Sie orientiert sich am möglichen Schaden, den eine ganze Abteilung verursachen kann.
Maßstab sollten diese Kriterien sein, nicht der niedrigste Beitrag. Die Bedingungen lohnen einen Vergleich vor Vertragsbeginn und bei jedem Wechsel der Funktion. Die Übersicht zur Berufshaftpflicht für Ärzte hilft beim Einstieg.
Was angestellte Fachärztinnen und Fachärzte grundsätzlich beachten sollten, lesen Sie im Ratgeber zur Berufshaftpflicht für angestellte Fachärzte.
BU für Chefärztinnen und Chefärzte: Absicherung auf hohem Einkommensniveau
Einkommen, Rentenhöhe und Realität
Das Einkommen von Chefärztinnen und Chefärzten hängt stark von Fachrichtung, Klinikgröße, Träger und Vertrag ab. Neben dem Grundgehalt machen variable Vergütung, Beteiligungs- oder Liquidationsrechte und Nebentätigkeiten oft einen großen Teil aus. Nach dem Kienbaum-Vergütungsreport 2019 lag die durchschnittliche Gesamtvergütung bei rund 300.000 Euro brutto im Jahr, davon rund 39 Prozent variabel. Je nach Klinikgröße reichte der Durchschnitt von rund 228.000 bis 396.000 Euro (Zusammenfassung bei IWW, teils kostenpflichtig).
In unserer Beratungspraxis liegt das Gesamteinkommen einschließlich aller Bestandteile selten unter 250.000 Euro brutto im Jahr. Selbstauskünfte in Gehaltsportalen fallen niedriger aus: Der Kununu-Gehaltscheck 2026 nennt für 631 Chefärztinnen und Chefärzte einen Durchschnitt von 179.100 Euro (Ärzteblatt). Ob variable Bestandteile und Liquidationserlöse darin vollständig enthalten sind, geht aus den Angaben nicht hervor, die Stichprobe ist zudem nicht repräsentativ.
Bei einem Gesamteinkommen von 280.000 Euro brutto im Jahr, also rund 23.333 Euro im Monat, entspricht eine BU-Monatsrente von 3.000 Euro nur knapp 13 Prozent. Die Lücke im Ernstfall ist also erheblich. Einen Überblick über Arztgehälter in den verschiedenen Karrierestufen gibt unser Beitrag Was verdienen Ärzte.
Wo Standardtarife an Grenzen stoßen
Viele Gesellschaften begrenzen die versicherbare BU-Rente, vor allem bei vereinfachter Gesundheitsprüfung oder ohne Einkommensnachweis. Höhere Renten sind in der Regel nur mit vollständiger Gesundheitsprüfung und Nachweis des Einkommens möglich. Die Grenzen und Bedingungen unterscheiden sich je Gesellschaft deutlich.
Einige Gesellschaften prüfen im Antrag außerdem, ob die gesamte BU-Absicherung einschließlich Jahresrente 60 Prozent des jährlichen Bruttoeinkommens übersteigt. Das sollten Sie vorab klären, um Ablehnungen oder Leistungskürzungen zu vermeiden.
Ebenso wichtig sind eine Beitragsdynamik, eine Nachversicherungsgarantie ohne erneute Gesundheitsprüfung und eine Laufzeit bis zum Rentenalter. Mehr dazu finden Sie in unseren Beiträgen zur Berufsunfähigkeitsversicherung für Ärzte und zur Höhe der BU-Rente. Ihren persönlichen Bedarf können Sie mit dem BU-Bedarfsrechner abschätzen.
Infektionsklausel: Der genaue Wortlaut entscheidet
Die Infektionsklausel greift, wenn Ihnen nach dem Infektionsschutzgesetz die Ausübung Ihrer Tätigkeit untersagt wird, etwa wegen Hepatitis oder HIV. Das gilt auch dann, wenn Sie medizinisch noch arbeitsfähig wären. Ohne diese Klausel zahlt der Versicherer in solchen Fällen häufig nicht.
Der Wortlaut entscheidet. In Teilen der von uns geprüften Bedingungswerke verlangt die Klausel ein vollständiges Tätigkeitsverbot über mindestens sechs Monate. Ein Teilverbot ist dann nicht gedeckt. Wir empfehlen, dass die Klausel auch ein teilweises Tätigkeitsverbot ab 50 Prozent Einschränkung abdeckt und dafür keine zusätzliche medizinische Berufsunfähigkeit verlangt. Details finden Sie auf der Seite zur Infektionsklausel für Ärzte.
Umorganisation und Verweisung: Hier liegt die Falle
Viele Chefärztinnen und Chefärzte übernehmen zunehmend Verwaltungs- und Steuerungsaufgaben. Ein Versicherer kann argumentieren, die Tätigkeit lasse sich auf reine Verwaltung umstellen und es liege deshalb keine Berufsunfähigkeit vor. Gute Bedingungen verzichten auf eine solche Prüfung oder begrenzen sie eng.
Eine Verweisung auf Tätigkeiten, die nicht der bisherigen fachlichen und sozialen Stellung entsprechen, bietet keinen ausreichenden Schutz. Bei Angestellten lohnt sich deshalb ein genauer Blick auf die Verweisungsklausel. Wie sich die Bedingungen am Markt entwickelt haben, zeigt unser Beitrag zu den Marktstandards der Berufsunfähigkeitsversicherung.
Altersvorsorge für Chefärztinnen und Chefärzte: mehr als das Versorgungswerk
Chefärztinnen und Chefärzte sind in der Regel Pflichtmitglied im ärztlichen Versorgungswerk. Das ist die Grundlage, aber nicht die ganze Lösung. Die Beiträge sind gedeckelt. Außertarifliche Gehälter, variable Anteile und Privatliquidation fließen nicht vollständig ein. Welche Leistungen das Versorgungswerk bei Berufsunfähigkeit erbringt, erklärt unser Beitrag zur BU der Ärzteversorgung.
Ein Beispiel: Bei einem Jahresbrutto von 280.000 Euro entspricht eine Versorgungsrente von 4.000 Euro brutto im Monat rund 17 Prozent des Bruttomonatseinkommens. Bei 5.000 Euro sind es rund 21 Prozent. Je nach Einkommen, Versorgungswerk und gewünschtem Lebensstandard bleibt bei leitenden Ärztinnen und Ärzten deshalb häufig eine spürbare Versorgungslücke. Die tatsächliche Lücke berechnen wir individuell aus Ihrer Einkommenssituation.
| Versorgungsrente brutto pro Monat | Anteil am Bruttomonatseinkommen (23.333 Euro) |
|---|---|
| 4.000 Euro | 17 % |
| 5.000 Euro | 21 % |
Steuerlicher Hebel mit Grenzen
Bei hohem Einkommen ist die Steuer ein wesentlicher Faktor. Der Spitzensteuersatz liegt bei 42 Prozent, die Reichensteuer von 45 Prozent greift ab einem sehr hohen zu versteuernden Einkommen.
Die Basisrente (Rürup-Rente) ist ein möglicher Baustein. Für 2026 liegt der Höchstbetrag bei 30.826 Euro für Ledige und 61.652 Euro bei Zusammenveranlagung (Haufe). Wichtig: Pflichtbeiträge an berufsständische Versorgungswerke zählen zu diesem Höchstbetrag. Der tatsächlich freie Spielraum kann deshalb deutlich kleiner sein, als die Zahl vermuten lässt.
Bei einem Beitrag von 10.000 Euro, der vollständig abzugsfähig ist, spart der Spitzensteuersatz von 42 Prozent rund 4.200 Euro Steuer im Jahr. Die Auszahlung ist nachgelagert zu versteuern. Eine Berechnung des freien Spielraums ist deshalb der erste Schritt. Wie sich Basisrente und private Rentenversicherung unterscheiden, lesen Sie im Ratgeber private Rentenversicherung für Ärzte.
Über den Arbeitgeber lassen sich je nach Klinik betriebliche Altersversorgungen einrichten, die höhere Beiträge ermöglichen. Ein flexibler ETF-Sparplan bietet keine Steuerersparnis im Einzahlungsjahr, dafür maximale Liquidität und Vererbbarkeit. Welche Kombination passt, hängt von Ihrer Finanzplanung ab. Einen Überblick gibt unser Bereich Altersvorsorge für Ärzte.
So berät DOC Supporter Chefärztinnen und Chefärzte
DOC Supporter ist unabhängiger Versicherungsmakler und arbeitet ausschließlich mit Ärztinnen und Ärzten. Das bedeutet: Tarifvergleiche nach den Kriterien der Klinikleitung, konkrete Klauselprüfung und keine Standardpakete. Wer eine Abteilung leitet, braucht eine Ansprechpartnerin oder einen Ansprechpartner, die oder der den Unterschied zwischen einer Infektionsklausel mit und ohne Teilverbot kennt und weiß, wann eine Umorganisationsklausel schützt und wann sie zur Falle wird.
Wir prüfen Ihren bestehenden Versicherungsbestand, berechnen die Versorgungslücke auf Basis Ihrer tatsächlichen Einkommenssituation und bündeln alle Policen, Laufzeiten und Dokumente in einem digitalen Versicherungsordner. Änderungen laufen über einen festen Ansprechpartner. Weitere Themen für angestellte Ärztinnen und Ärzte finden Sie im Bereich Angestellte Ärzte.
Häufige Fragen zur Absicherung von Chefärztinnen und Chefärzten
Reicht die Haftpflicht der Klinik für Chefärztinnen und Chefärzte aus?
Oft nicht vollständig. Die Klinikpolice deckt in der Regel die dienstliche Tätigkeit ab, aber nicht automatisch Nebentätigkeiten, Gutachten, Regressansprüche des Trägers oder Organisationsrisiken. Prüfen Sie, ob Sie namentlich versichert sind und welche Tätigkeiten erfasst werden.
Darf eine Oberärztin oder ein Oberarzt die Chefarztbehandlung übernehmen?
Nur unter engen Voraussetzungen. Nach dem BGH-Urteil III ZR 40/24 ist eine Vertretung nur bei tatsächlicher Verhinderung der Wahlärztin oder des Wahlarztes zulässig. Pauschale Vertretungsklauseln sind unwirksam.
Wie hoch sollte die BU-Rente einer Chefärztin oder eines Chefarztes sein?
Eine feste Zahl gibt es nicht. Ausgangspunkt ist Ihr Nettobedarf im Ernstfall, abzüglich der Leistungen anderer Versorgungen. Ein fairer Rahmen ergibt sich aus Ihrem Einkommen, Ihren Fixkosten und den Tarifgrenzen der Gesellschaften.
Lohnt sich eine Basisrente neben dem Versorgungswerk?
Das hängt vom freien Spielraum im Höchstbetrag ab. Die Pflichtbeiträge an das Versorgungswerk zählen dort mit. Eine Berechnung zeigt, ob und in welchem Umfang sich der Abzug lohnt.
Fazit: Chefärztin oder Chefarzt absichern heißt Verantwortung absichern
Mit der Stellung als Chefärztin oder Chefarzt wachsen die Risiken. Berufshaftpflicht mit den richtigen Klauseln, eine Berufsunfähigkeitsversicherung mit geprüfter Infektionsklausel und Verweisungsschutz sowie eine Altersvorsorge jenseits des Versorgungswerks sind keine Zusatzoptionen, sondern Grundlagen.
Der erste Schritt ist einfach: bestehenden Versicherungsbestand prüfen lassen, Lücken erkennen und gezielt schließen. Es geht um eine ehrliche Einschätzung, wo Sie stehen und was Sie wirklich brauchen, nicht um ein Verkaufsgespräch.