

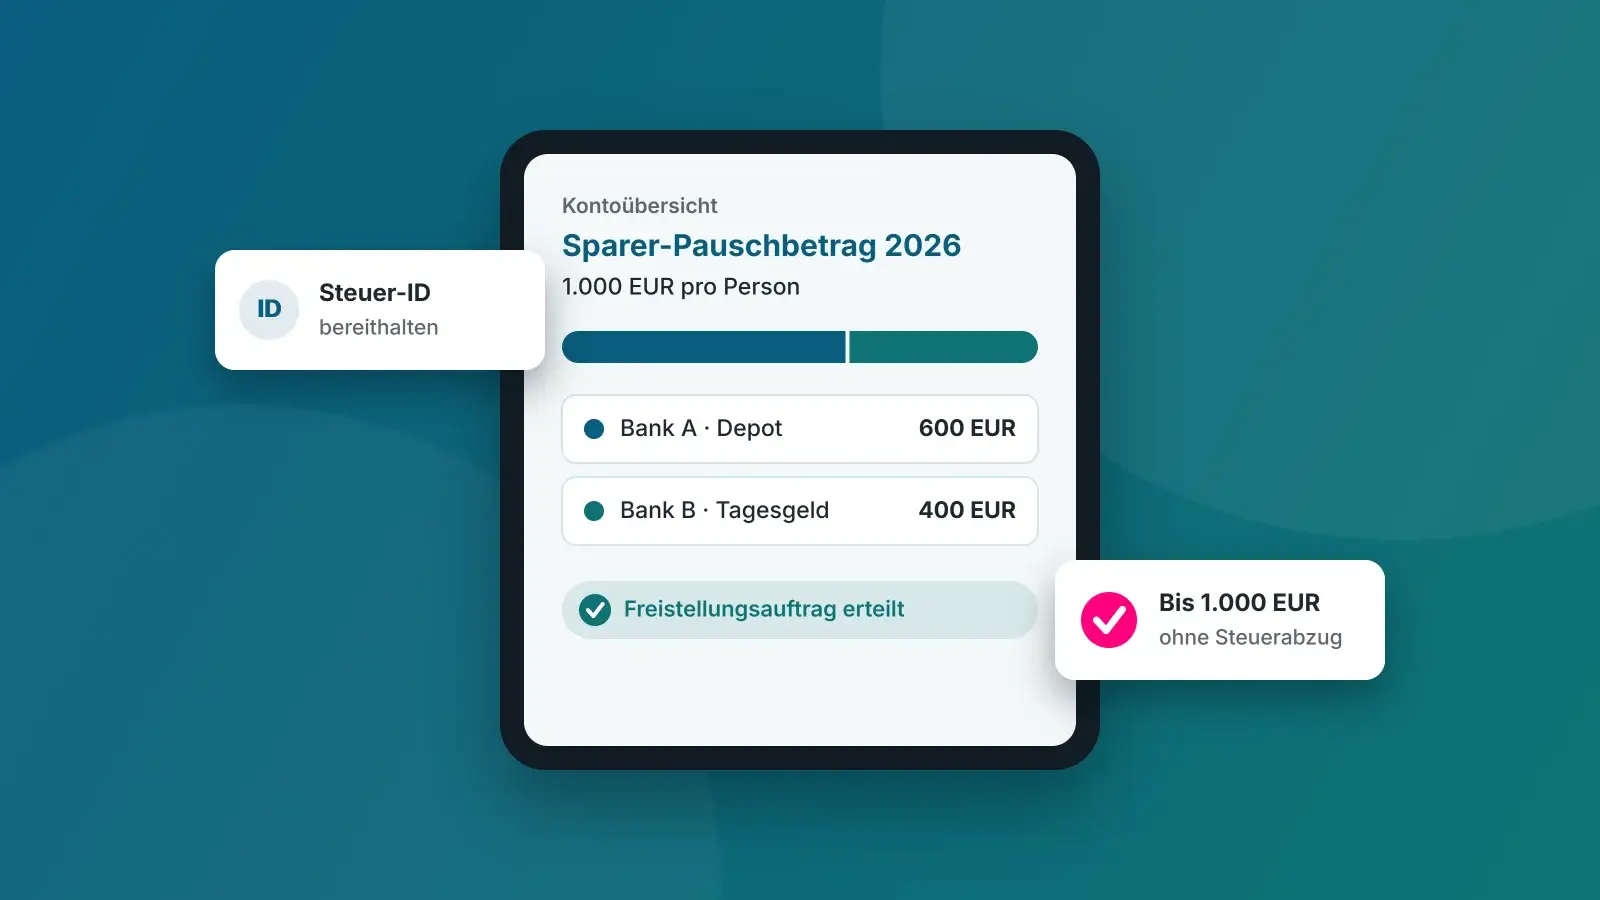
Viele Ärztinnen, Ärzte und Medizinstudierende zahlen Abgeltungssteuer auf Kapitalerträge, die sie nicht hätten versteuern müssen. Der Grund ist selten die Anlage selbst. Meist fehlt ein einfacher Auftrag bei der Bank oder er ist falsch eingerichtet. Ein Freistellungsauftrag ist kostenlos, lässt sich in der Regel online erledigen und dauert nur wenige Minuten. Dieser Ratgeber zum Freistellungsauftrag für Ärztinnen und Ärzte erklärt, was dahintersteckt, wie Sie den Betrag auf mehrere Konten verteilen und wann eine Anpassung sinnvoll ist.
Das Wichtigste auf einen Blick
- Sparer-Pauschbetrag 2026: 1.000 EUR pro Person, 2.000 EUR für zusammen veranlagte Ehepaare und eingetragene Lebenspartner.
- Ohne Auftrag: Die Bank behält ab dem ersten Euro Kapitalertragsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer ein.
- Mehrere Banken: Aufträge bei verschiedenen Banken sind zulässig. Die Summe darf den persönlichen Pauschbetrag nicht übersteigen.
- NV-Bescheinigung: Liegt das zu versteuernde Einkommen unter dem Grundfreibetrag von 12.348 EUR (2026), entfällt der Steuerabzug auch über den Pauschbetrag hinaus.
- Jährlich prüfen: Nicht genutzte Beträge verfallen am Jahresende. Eine Prüfung zum Jahresbeginn lohnt sich.
Was der Freistellungsauftrag für Ärzte bewirkt
Der Sparer-Pauschbetrag 2026
Jede unbeschränkt steuerpflichtige Person erhält einen Freibetrag auf Kapitalerträge. Dieser Sparer-Pauschbetrag beträgt für 2026 1.000 EUR pro Person, für zusammen veranlagte Ehepaare und eingetragene Lebenspartner 2.000 EUR. Er gilt für Zinsen, Dividenden und realisierte Kursgewinne. Die Höhe gilt seit 2023 und wurde für 2026 nicht erhöht.
Der Freistellungsauftrag ist die Anweisung an die Bank, Kapitalerträge bis zu diesem Betrag ohne Steuerabzug auszuzahlen. Ohne Auftrag wird der Steuerabzug direkt bei der Auszahlung vorgenommen.
Was ohne Freistellungsauftrag passiert
Fehlt der Auftrag, behält die Bank ab dem ersten Euro 25 Prozent Kapitalertragsteuer ein, dazu 5,5 Prozent Solidaritätszuschlag auf diese Steuer und gegebenenfalls Kirchensteuer. Das gilt unabhängig davon, ob der Pauschbetrag noch frei ist.
Ein Beispiel: Bei 600 EUR Zinsen behält die Bank ohne Auftrag 158,25 EUR ein, obwohl im Rahmen des Pauschbetrags keine Steuer anfällt. Zu viel gezahlte Steuer holen Sie über die Anlage KAP in der Steuererklärung zurück. Das kostet Zeit und lässt sich mit einem Auftrag vermeiden.
Schritt für Schritt: Den Freistellungsauftrag einrichten
Was Sie bereithalten sollten
Sie benötigen Ihre steuerliche Identifikationsnummer. Diese elfstellige Nummer steht auf dem Einkommensteuerbescheid und lässt sich beim Bundeszentralamt für Steuern anfordern. Außerdem legen Sie den Betrag und die Gültigkeit fest. Bei einem gemeinsamen Auftrag für Ehepaare werden die Daten und die Steuer-ID der zweiten Person benötigt.
Online-Banking, App oder Filiale
Die Funktion finden Sie je nach Bank im Bereich Steuern, steuerliche Angaben oder persönliche Daten. Die Bezeichnungen unterscheiden sich, die Suchfunktion hilft meist weiter. Sie wählen Einzelauftrag oder gemeinsamen Auftrag, tragen Steuer-ID, Betrag und Gültigkeit ein und bestätigen mit TAN. Wer lieber persönlich handelt, unterschreibt das Formular in der Filiale und legt die Steuer-ID vor. Viele Banken akzeptieren das Formular auch per Post. Im Zweifel gibt der Kundenservice der Bank schnell Auskunft.
Beträge richtig aufteilen
Mehrere Banken, ein Pauschbetrag
Freistellungsaufträge bei verschiedenen Banken sind zulässig. Entscheidend ist, dass die Summe aller Aufträge den persönlichen Höchstbetrag nicht übersteigt. Die Banken melden erteilte Aufträge an das Bundeszentralamt für Steuern. Eine Überschreitung wird bei der Veranlagung durch das Finanzamt korrigiert, also über die Steuererklärung.
Mehrere Konten oder Depots bei derselben Bank lassen sich in einem Auftrag zusammenfassen. Empfehlenswert ist, den Betrag nach den erwarteten Erträgen je Bank zu verteilen und die Aufteilung einmal im Jahr zu prüfen, etwa wenn sich das Depot deutlich verändert hat.
Praxisbeispiel: Assistenzarzt mit Depot und Tagesgeld
Ein Assistenzarzt erwartet rund 600 EUR Erträge aus seinem Depot bei Bank A und rund 400 EUR Zinsen auf dem Tagesgeldkonto bei Bank B. Er richtet bei Bank A einen Auftrag über 600 EUR und bei Bank B einen über 400 EUR ein. Die Summe liegt bei genau 1.000 EUR.
Ehepaare: Gemeinsam oder getrennt
Verheiratete können einen gemeinsamen Auftrag über 2.000 EUR bei einer Bank stellen oder zwei Aufträge über je 1.000 EUR bei unterschiedlichen Banken. Sinnvoll ist es, den höheren Betrag dem Partner mit den höheren Erträgen zuzuordnen. Ein gemeinsamer Auftrag verrechnet Erträge über beide Konten. Hat ein Partner bereits den gesamten Pauschbetrag bei einer anderen Bank ausgeschöpft, lässt sich mit einem Auftrag über 0 EUR eine ehegattenübergreifende Verlustverrechnung beantragen.
Praxiskonto und private Konten trennen
Kapitalerträge aus dem Praxisvermögen unterliegen anderen steuerlichen Regeln als private Erträge. Sie sind nicht über den privaten Sparer-Pauschbetrag abgedeckt. Praxiskonten und private Konten sollten getrennt geführt werden. Für betriebliche Kapitalerträge empfehlen wir eine Abstimmung mit dem Steuerberater.
Die NV-Bescheinigung: Wann sie sinnvoller ist
Die Nichtveranlagungsbescheinigung (NV-Bescheinigung) stellt das Finanzamt aus. Sie bewirkt, dass die Bank keinen Steuerabzug vornimmt, auch über den Pauschbetrag hinaus. Voraussetzung ist, dass Ihr zu versteuerndes Einkommen unter dem Grundfreibetrag liegt. Dieser beträgt 2026 12.348 EUR (24.696 EUR bei Zusammenveranlagung).
Das ist vor allem für Medizinstudierende mit geringem Einkommen relevant. Ein Beispiel: Ein Studierender erzielt 2.500 EUR Kapitalerträge und hat weitere Einkünfte von 7.000 EUR. Der Auftrag bei der Bank deckt nur 1.000 EUR ab. Mit der NV-Bescheinigung kann die Bank die gesamten Erträge ohne Abzug auszahlen.
Die Bescheinigung beantragen Sie beim zuständigen Finanzamt mit dem Vordruck NV 1 A, kostenlos. Sie gilt höchstens drei Jahre und endet am Schluss eines Kalenderjahrs. Wird das Einkommen über die Grenze steigen, müssen Sie das dem Finanzamt melden.
Freistellungsbescheinigung: Eine andere Sache
Die Freistellungsbescheinigung ist ein eigenes Instrument für bestimmte Körperschaften und Sonderfälle, etwa gemeinnützige Körperschaften. Mit dem Freistellungsauftrag, den Sie selbst bei Ihrer Bank einrichten, hat sie nichts zu tun. Für Privatanleger ist sie in der Regel nicht relevant.
| Dokument | Wer stellt es aus? | Wirkung |
|---|---|---|
| Freistellungsauftrag | Sie, bei der Bank | Steuerfreie Auszahlung bis zum Sparer-Pauschbetrag (1.000 bzw. 2.000 EUR) |
| NV-Bescheinigung | Finanzamt | Kein Steuerabzug, wenn das Einkommen unter dem Grundfreibetrag liegt, auch über den Pauschbetrag hinaus |
| Freistellungsbescheinigung | Finanzamt | Sonderfälle, vor allem bestimmte Körperschaften; für Privatanleger meist nicht relevant |
Anpassen, verringern oder widerrufen
Lebenssituationen, die eine Prüfung erfordern
Bei Heirat oder Begründung einer Lebenspartnerschaft wird ein gemeinsamer Pauschbetrag von 2.000 EUR möglich. Entfällt die Zusammenveranlagung, etwa nach Trennung oder Scheidung, sollten gemeinsame Aufträge angepasst werden. Auch eine Praxisübernahme oder -gründung verändert die Ertragsquellen. Wer ein neues Depot bei einer anderen Bank eröffnet, sollte die Gesamtsumme prüfen.
Änderung und Verringerung
Änderungen sind online, per App oder in der Filiale möglich. Sie wirken ab Eingang bei der Bank, nicht rückwirkend. Eine Verringerung ist nur bis zu dem Betrag möglich, der im laufenden Jahr noch nicht genutzt wurde. Nicht genutzte Beträge verfallen am Jahresende und lassen sich nicht ins Folgejahr übertragen. Bewährt hat sich eine Prüfung zum Jahresbeginn.
Einordnung: Vermögensaufbau steuerlich planen
Der Freistellungsauftrag ist ein einfacher, aber oft unterschätzter Baustein. Dahinter steht die größere Frage, wie Sie Vermögen als Ärztin oder Arzt langfristig steuerlich sinnvoll aufbauen. Vom Studium über die Assistenzzeit bis zur Niederlassung verändern sich Einkommen, Kontosituation und Anlagevolumen. Was in der Weiterbildung genügt, greift in der Praxisphase oft zu kurz.
DOC Supporter berät Ärztinnen, Ärzte und Medizinstudierende unabhängig zu Versicherung und Vermögensplanung. Die Beratung orientiert sich an Ihrer Situation und kommt ohne Produktdruck aus. Wer seine Finanzplanung prüfen möchte, kann ein unverbindliches Gespräch vereinbaren.
Häufige Fragen
Wie hoch ist der Sparer-Pauschbetrag 2026?
Der Sparer-Pauschbetrag beträgt 1.000 EUR pro Person und 2.000 EUR für zusammen veranlagte Ehepaare. Die Höhe gilt seit 2023 und wurde für 2026 nicht geändert.
Was passiert ohne Freistellungsauftrag?
Die Bank behält ab dem ersten Euro Erträge 25 Prozent Abgeltungssteuer, 5,5 Prozent Solidaritätszuschlag auf diese Steuer und gegebenenfalls Kirchensteuer ein. Die zu viel gezahlte Steuer holen Sie über die Steuererklärung zurück.
Kann ich den Freistellungsauftrag auf mehrere Banken verteilen?
Ja. Die Summe aller Aufträge darf den persönlichen Pauschbetrag aber nicht übersteigen.
Wann brauche ich eine NV-Bescheinigung?
Wenn Ihr zu versteuerndes Einkommen unter dem Grundfreibetrag von 12.348 EUR (2026) liegt. Dann verzichtet die Bank auf den Steuerabzug, auch über den Pauschbetrag hinaus. Die Bescheinigung beantragen Sie kostenlos beim Finanzamt.
Fazit: Ein Formular, das sich auszahlt
Als Einzelperson stellen Sie mit dem Freistellungsauftrag bis zu 1.000 EUR Kapitalerträge pro Jahr steuerfrei, als Ehepaar bis zu 2.000 EUR. Wer ihn nicht nutzt oder falsch aufteilt, zahlt Steuern, die nicht fällig wären. Richten Sie den Auftrag jetzt ein oder prüfen Sie die bestehende Aufteilung. Bei Fragen zu Ihrer gesamten Finanzplanung als Ärztin oder Arzt berät DOC Supporter unabhängig.
