
Stand: 13.11.2026 · Hintergrund · Ratgeber
Ein Strukturvertrieb ist ein mehrstufig organisiertes Vertriebsmodell. Vertriebspartner vermitteln Produkte oder Dienstleistungen und können – je nach Vergütungsplan – neben eigenen Umsätzen auch an den Umsätzen nachgeordneter Ebenen beteiligt sein. Das Modell ist nicht automatisch rechtswidrig. Entscheidend ist, wie Produkte verkauft, neue Vertriebspartner eingebunden und Vergütungen tatsächlich erwirtschaftet werden.
Für dich als Ärztin oder Arzt ist weniger das Etikett „Strukturvertrieb“ ausschlaggebend als die konkrete Beratung: In wessen Auftrag handelt die vermittelnde Person? Welche Versicherer und Tarife wurden berücksichtigt? Wie wird die Beratung vergütet? Und passt der Vertrag zu deinem Bedarf? Dieser Beitrag erklärt die wichtigsten Unterschiede, rechtlichen Grenzen und Fragen, die du vor einer Entscheidung stellen kannst.
Das Wichtigste auf einen Blick
- Strukturvertrieb beschreibt einen Vertriebsaufbau, nicht automatisch die rechtliche Rolle der Vermittlerin oder des Vermittlers. Diese kann zum Beispiel Versicherungsvertreter oder Versicherungsmakler sein.
- Mehrstufige Provisionen sind nicht per se verboten. Rechtlich problematisch kann ein System werden, wenn es nach seiner Ausgestaltung vor allem auf das Anwerben neuer Teilnehmender und nicht auf echten Absatz an Verbraucherinnen und Verbraucher ausgerichtet ist.
- Die Gesamtstruktur zählt: Das OLG Frankfurt hat in einem Einzelfall betont, dass Vergütungssystem und Vertriebsanreize insgesamt zu betrachten sind. Die Entscheidung ist keine pauschale Bewertung aller Strukturvertriebe.
- Prüfe den Vermittlerstatus und die Beratungsgrundlage. Das Vermittlerregister hilft bei der Einordnung; es ist aber kein Gütesiegel für die Qualität einer konkreten Empfehlung.
- Warnsignale sind Anlass zur Prüfung, kein Beweis für Fehlverhalten. Dazu gehören Zeitdruck, unklare Vergütung, nicht erläuterte Produktvorgaben oder Marktbegrenzungen oder die Aufforderung, Kolleginnen und Kollegen als neue Vertriebspartner zu werben.
Was bedeutet Strukturvertrieb?
Der Begriff „Strukturvertrieb“ bezeichnet üblicherweise eine Vertriebsorganisation mit mehreren Ebenen. Vertriebspartner können eigene Kundinnen und Kunden beraten und teilweise ein Team aus weiteren Vermittlerinnen und Vermittlern aufbauen. Je nach Unternehmen und Vertrag können sie zusätzlich zu ihrer eigenen Vergütung Beteiligungen, Führungsprovisionen oder Zielboni erhalten, die an die Umsätze des Teams geknüpft sind.
Die konkreten Vergütungsmodelle unterscheiden sich erheblich. Nicht jeder Strukturvertrieb zahlt für die bloße Anwerbung einer Person eine Provision. Häufig entsteht eine zusätzliche Vergütung erst, wenn neue Vertriebspartner Produkte vermitteln oder bestimmte Umsatzziele erreichen. Deshalb sollte nicht allein gefragt werden, ob es Hierarchieebenen gibt, sondern wodurch Vergütung ausgelöst wird und welche Tätigkeiten im Alltag tatsächlich erforderlich sind.
Auch die Selbstständigkeit einzelner Vertriebspartner sagt für sich genommen noch nichts über die Qualität eines Versicherungsangebots aus. Sie kann aber relevant sein, wenn eine Person zusätzlich zu Kundenterminen eigene Kosten, Umsatzvorgaben oder den Aufbau eines Teams tragen muss. Frag deshalb nach den konkreten Bedingungen und verlass dich nicht allein auf Begriffe wie „Karrierechance“, „passives Einkommen“ oder „unabhängige Beratung“.
Ist ein Strukturvertrieb automatisch illegal?
Nein. Mehrstufige Vertriebsmodelle und umsatzabhängige Provisionen sind nicht allein deshalb verboten, weil es mehrere Ebenen gibt. Das Gesetz untersagt bestimmte Formen der progressiven Kundenwerbung. Nach Nummer 14 des UWG-Anhangs geht es um Verkaufsförderungssysteme, bei denen Verbraucherinnen oder Verbraucher einen finanziellen Beitrag für die Möglichkeit leisten, eine Vergütung hauptsächlich durch das Einführen weiterer Verbraucherinnen oder Verbraucher in das System zu erzielen. § 16 Absatz 2 UWG erfasst diese unzulässige Form der progressiven Kundenwerbung strafrechtlich.
Das OLG Frankfurt am Main hat in seinem Beschluss vom 21. Januar 2016 (Az. 6 W 7/16) die Abgrenzung zwischen zulässigem Strukturvertrieb und unzulässiger progressiver Kundenwerbung als Frage der Gesamtbetrachtung des Vergütungssystems beschrieben. Im entschiedenen Fall konnten nachgeordnete Vertriebspartner auch durch normale Verkäufe an Endkundinnen und Endkunden Umsätze erzielen; das Gericht sah das für die untersuchte Konstellation typische Kettenelement nicht als gegeben an. Daraus folgt keine generelle Freigabe aller Vertriebsmodelle.
Für die Prüfung sind daher unter anderem folgende Fragen wichtig: Müssen Teilnehmende Geld zahlen, um in das System aufgenommen zu werden oder am Vergütungsmodell teilzunehmen? Ist die Vergütung ihrem Schwerpunkt nach an echte Produktverkäufe an externe Kundinnen und Kunden geknüpft? Oder wird der Aufbau weiterer Ebenen zum eigentlichen wirtschaftlichen Ziel? Die rechtliche Bewertung hängt von den konkreten Vertragsbedingungen und tatsächlichen Abläufen ab.
Wichtig: Aus einem mehrstufigen Vergütungsmodell allein lässt sich nicht ableiten, dass ein bestimmter Versicherungsvertrag ungeeignet oder ein Anbieter rechtswidrig ist. Bei konkretem Verdacht sollte eine Rechtsanwältin oder ein Rechtsanwalt den Sachverhalt prüfen.
Strukturvertrieb ist nicht dasselbe wie Vermittlerstatus
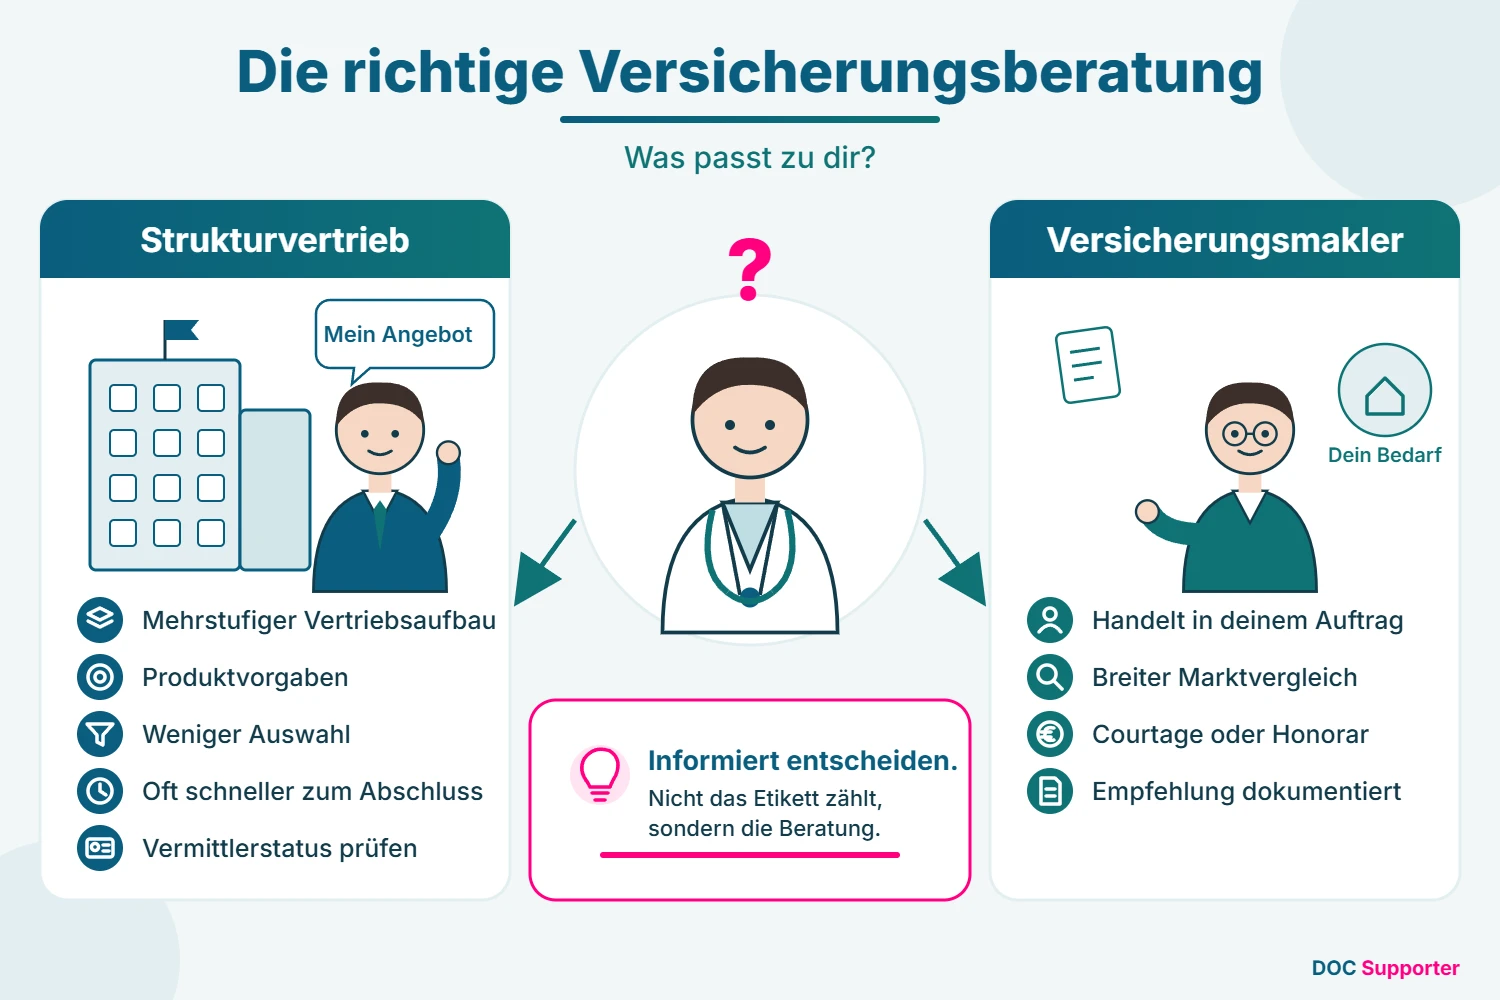
„Strukturvertrieb“ beschreibt die Organisation des Vertriebs. Das Versicherungsvertragsgesetz unterscheidet dagegen unter anderem zwischen Versicherungsvertretern und Versicherungsmaklern. Ein Versicherungsvertreter vermittelt grundsätzlich im Auftrag eines oder mehrerer Versicherer. Ein Versicherungsmakler wird üblicherweise von der Kundin oder dem Kunden beauftragt und muss seine Beratungsgrundlage nach den gesetzlichen Vorgaben transparent machen.
Ein Makler muss seinem Rat grundsätzlich eine hinreichende Zahl von Versicherern und Verträgen zugrunde legen, damit er nach fachlichen Kriterien eine Empfehlung aussprechen kann. Ist der Marktvergleich eingeschränkt, muss darüber informiert werden. Vermittlerinnen und Vermittler haben zudem gesetzliche Beratungs- und Dokumentationspflichten; eine Verletzung kann unter den gesetzlichen Voraussetzungen Schadensersatzansprüche auslösen.
Ein Versicherungsmakler kann durch Courtage eines Versicherers vergütet werden. Ein Versicherungsvertreter kann für einen oder mehrere Versicherer tätig sein. Die Vergütungsform allein sagt daher noch nicht aus, ob eine Empfehlung gut oder schlecht ist. Entscheidend ist, ob Status, Marktgrundlage, Interessenkonflikte und Empfehlung nachvollziehbar erläutert werden.
Den Vermittlerstatus kannst du im Vermittlerregister nachsehen. Prüfe möglichst die konkrete Person und – soweit eingetragen – das Unternehmen. Das Register bestätigt den registrierten Status, ersetzt aber keine Prüfung der Beratungsqualität, der Produktauswahl oder der Vergütung.
Welche Fragen solltest du vor einem Abschluss stellen?
Nimm dir Zeit und frag konkret nach dem Beratungsprozess. Eine seriöse Beratung sollte verständlich erklären können, worauf die Empfehlung beruht.
- In welcher Rolle beraten Sie mich? Sind Sie als Versicherungsvertreter, Versicherungsmakler oder in einer anderen zulässigen Funktion tätig?
- Welche Versicherer und Tarife haben Sie berücksichtigt? Gibt es eine eingeschränkte Auswahl oder eine vertragliche Bindung?
- Wie werden Sie vergütet – und gibt es Produktvorgaben? Frag, ob die Beratung über Courtage, Provision oder Honorar finanziert wird und ob bestimmte Gesellschaften oder Produkte bevorzugt vermittelt werden sollen.
- Warum passt gerade dieser Vertrag zu meinem Bedarf? Bitte um einen Vergleich mit geeigneten Alternativen und um eine nachvollziehbare Erklärung der Vor- und Nachteile.
- Erhalte ich die Unterlagen vor einer Entscheidung? Dazu gehören insbesondere die gesetzlich vorgesehenen Informationen und die Beratungsdokumentation.
- Wird von mir erwartet, weitere Kundinnen, Kunden oder Vertriebspartner zu werben? Lass dir erklären, ob und wie dies mit der Vergütung verbunden ist.
Ein klares „Ich prüfe das und melde mich später“ ist eine vernünftige Antwort, wenn dir Informationen fehlen. Sofortiger Entscheidungsdruck ist kein Grund, einen Vertrag noch im Gespräch zu unterschreiben.
Mögliche Warnsignale – und was sie bedeuten
Die folgenden Punkte beweisen für sich genommen weder eine schlechte Beratung noch einen Rechtsverstoß. Sie sind aber gute Gründe, genauer nachzufragen oder eine zweite Meinung einzuholen:
- Es wird ein außergewöhnlich hohes oder „passives“ Einkommen versprochen, ohne typische Kosten, Zeitaufwand und Voraussetzungen zu erläutern.
- Die Person kann ihren Vermittlerstatus oder ihre Marktgrundlage nicht verständlich benennen.
- Fragen zur Vergütung oder zu Produktvorgaben werden ausweichend beantwortet.
- Du sollst sofort unterschreiben, obwohl Unterlagen oder Vergleichsangebote fehlen.
- Ein Produkt wird als alternativlos dargestellt, ohne dass Bedarf, Laufzeit, Kosten und Risiken erklärt werden.
- Die Beratung geht fließend in die Aufforderung über, selbst Vertriebspartner zu werden oder Kolleginnen und Kollegen anzuwerben.
- Ein „kostenloses“ Angebot oder eine Veranstaltung ist an Bedingungen geknüpft, die vorab nicht klar benannt wurden.
Im Gespräch kannst du schlicht fragen:
„In welcher Rolle beraten Sie mich, auf welcher Marktgrundlage beruht Ihre Empfehlung und wie werden Sie vergütet?“
Eine verständliche Antwort hilft dir, die Beratung einzuordnen. Ausweichendes Verhalten sollte Anlass für weitere Prüfung sein, ist aber allein kein Beweis für einen Rechtsverstoß.
Was unterscheidet eine unabhängige Maklerberatung?
„Unabhängig“ sollte nicht als pauschales Qualitätsversprechen verstanden werden. Prüfe, ob die Person tatsächlich als Versicherungsmakler registriert ist, welche Versicherer und Tarife in die Beratung einbezogen werden und ob es Einschränkungen gibt. Ein Makler kann durch Courtage vergütet werden und muss die gesetzlich vorgeschriebene Beratungs- und Dokumentationspflicht erfüllen. Die konkrete Qualität hängt weiterhin von Bedarfsermittlung, Marktvergleich und Empfehlung ab.
| Prüffrage | Was du klären solltest |
|---|---|
| Rechtlicher Status | Ist die Person als Versicherungsvertreter, Versicherungsmakler oder in einer anderen Funktion registriert? |
| Beratungsgrundlage | Welche Versicherer und Tarife wurden berücksichtigt? Gibt es Einschränkungen? |
| Vergütung | Wird die Beratung durch Courtage, Provision oder Honorar finanziert? |
| Empfehlung | Ist nachvollziehbar dokumentiert, warum der Vertrag zu deinem Bedarf passt und welche Alternativen geprüft wurden? |
| Auswahl und Vorgaben | Gibt es Produktvorgaben oder Kooperationspartner, auf die sich die Auswahl beschränkt? |
DOC Supporter ist auf Ärztinnen, Ärzte und Medizinstudierende spezialisiert. Wenn du eine Beratung vergleichst, achte auch bei uns auf die genannten Punkte: Vermittlerstatus, Beratungsgrundlage, Vergütung und Dokumentation sollten transparent sein. Informationen zu den für Ärztinnen und Ärzte relevanten Themen findest du zum Beispiel in unseren Beiträgen zur Berufshaftpflichtversicherung für Ärzte und zur Berufsunfähigkeitsversicherung für Ärzte. Wie Finanzvertriebe gezielt Medizinstudierende und junge Ärztinnen und Ärzte ansprechen, beschreibt unser Beitrag Finanzvertriebe und Ärztinnen/Ärzte – Erfahrungen eines Insiders.
Du hast bereits einen Vertrag abgeschlossen?
Stell zuerst alle Unterlagen zusammen: Antrag, Versicherungsschein, Produktinformationen, Beratungsdokumentation und Schriftverkehr. Prüfe, ob die vereinbarte Leistung, Laufzeit, Beiträge, Kosten und Dynamiken zu dem passen, was dir im Gespräch erklärt wurde.
Wenn etwas unklar ist, bitte die vermittelnde Person oder das Unternehmen schriftlich um Erläuterung. Bei möglichem Fehlverhalten kannst du dich – je nach Sachverhalt – an eine unabhängige Rechtsberatung oder die zuständige Beschwerdestelle wenden. Kündigung, Widerruf oder Rückabwicklung hängen vom Vertrag und den Umständen ab; Fristen können eine Rolle spielen. Lass die konkrete Situation daher prüfen, bevor du Schritte unternimmst, die deinen Versicherungsschutz verändern. Wenn du dir eine zweite Meinung zu deinen Verträgen wünschst, schreib uns über das Kontaktformular.
Fazit: Nicht das Etikett zählt, sondern die Beratung
Ein mehrstufiger Vertriebsaufbau ist nicht automatisch ein Schneeballsystem. Ebenso ist die Bezeichnung „unabhängiger Makler“ allein kein Qualitätsnachweis. Für dich als Ärztin oder Arzt zählen die konkreten Fakten: Vermittlerstatus, Vergleichsgrundlage, Produktvorgaben, Vergütung und die Begründung der Empfehlung.
Frag nach, nimm Vertragsunterlagen mit und entscheide ohne unnötigen Zeitdruck. Wenn eine Empfehlung nicht nachvollziehbar ist, kann eine zweite Einschätzung helfen. Bei rechtlichen Zweifeln zu einem konkreten Vertriebssystem oder einem bereits abgeschlossenen Vertrag ist individuelle Rechtsberatung sinnvoll.
FAQ – Häufige Fragen
Ist ein Strukturvertrieb dasselbe wie ein Schneeballsystem?
Nein. Strukturvertrieb bezeichnet eine mehrstufige Vertriebsorganisation und ist nicht automatisch rechtswidrig. Ein Schneeball- oder Pyramidensystem kann vorliegen, wenn die rechtlichen Merkmale der unzulässigen progressiven Kundenwerbung erfüllt sind. Dafür ist eine Prüfung der konkreten Vergütungsstruktur und Abläufe nötig.
Ist Multi-Level-Marketing (MLM) immer illegal?
Nein. MLM und Strukturvertrieb sind Begriffe für mehrstufige Vertriebsmodelle, die je nach Ausgestaltung zulässig sein können. Entscheidend ist nicht der Name, sondern ob das Modell auf tatsächlichem Absatz an Kundinnen und Kunden beruht oder maßgeblich von der Anwerbung neuer Teilnehmender lebt.
Wie finde ich heraus, ob meine Beraterin oder mein Berater Makler oder Vertreter ist?
Frag nach der rechtlichen Rolle und prüfe die Person im Vermittlerregister. Die Eintragung hilft bei der Einordnung, sagt aber nicht allein aus, wie umfassend die Beratung ist oder ob der konkrete Vertrag zu dir passt.
Muss ein Versicherungsmakler alle Versicherer am Markt vergleichen?
Nicht zwingend jeden einzelnen Tarif. Das VVG verlangt grundsätzlich eine hinreichende Zahl von Versicherern und Verträgen als Beratungsgrundlage. Wenn die Auswahl eingeschränkt ist, muss darüber informiert werden. Frag konkret, welche Anbieter berücksichtigt wurden.
Was kann ich tun, wenn ich bei der Vergütung keine klare Antwort bekomme?
Bitte um eine schriftliche Erläuterung und unterschreib nicht, bevor du die Beratungsgrundlage und die wesentlichen Vertragsunterlagen verstanden hast. Eine ausweichende Antwort ist ein Anlass, genauer zu prüfen oder eine zweite Meinung einzuholen – aber für sich genommen kein Beweis eines Rechtsverstoßes.
