
Stand: November 2026 · Hintergrund · Transparenz
Wenn du eine Versicherung abschließt, zahlst du einen Beitrag. Dass deine Beraterin oder dein Berater dafür etwas bekommt, ist den meisten klar. Unklar bleibt oft, wie viel, wofür genau und woher das Geld kommt. Genau das legen wir hier offen.
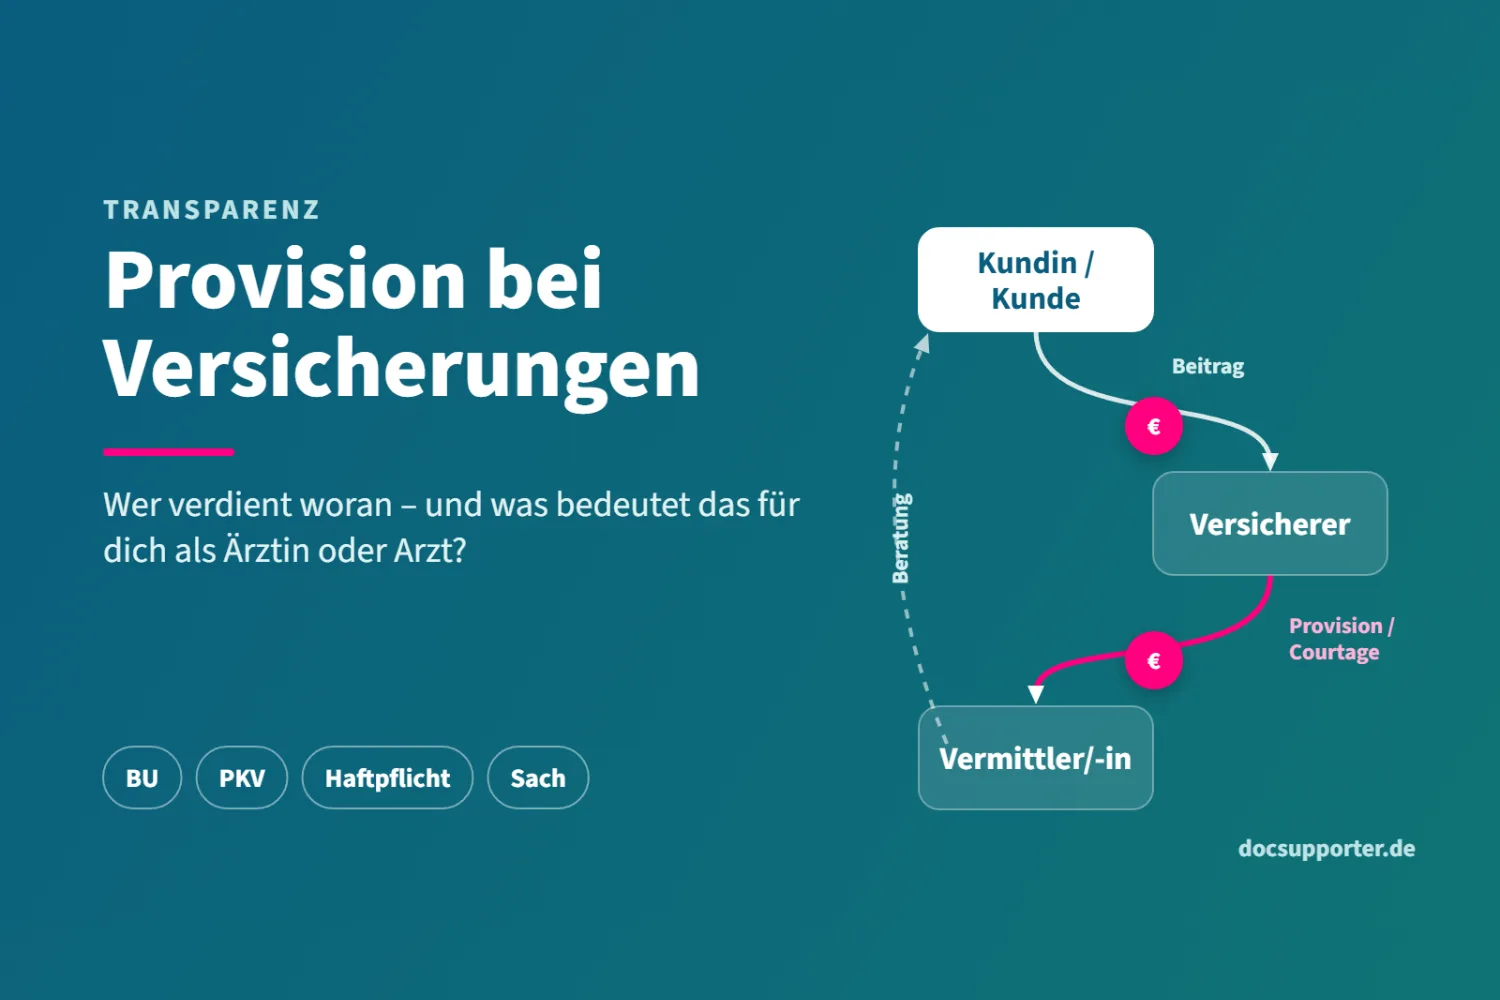
Die kurze Antwort vorweg: Die meisten Vermittlerinnen und Vermittler werden erfolgsabhängig von der Versicherungsgesellschaft bezahlt, in Form einer Provision oder Courtage. Diese Vergütung ist im Beitrag einkalkuliert, du zahlst sie also indirekt mit. In einzelnen Bereichen kannst du eine Beratung auch direkt per Honorar bezahlen. Welcher Weg zu dir passt, hängt von deinen Zielen ab. Dieser Beitrag soll dir helfen, das selbst zu beurteilen.
Das Wichtigste auf einen Blick
- Provision und Courtage meinen dasselbe: eine erfolgsabhängige Vergütung, die die Versicherung an die Vermittlerin oder den Vermittler zahlt.
- Die Vergütung steckt im Beitrag. Bei Lebens-, Berufsunfähigkeits- und privater Krankenversicherung stehen die einkalkulierten Abschlusskosten als Euro-Betrag in deinen Vertragsinformationen.
- Berechnung: Bewertungssumme mal Provisionssatz. Wie die Bewertungssumme gebildet wird, unterscheidet sich je Sparte und Gesellschaft.
- Stornohaftung: Endet ein Vertrag in den ersten Jahren, muss die Vermittlerin oder der Vermittler einen Teil der Provision zurückzahlen.
- Rechne selbst: Mit unserem Provisions-Rechner siehst du für BU, PKV und Sachversicherungen, was bei deinem Beitrag ungefähr an Vergütung entsteht.
Die drei Berufsbilder im Überblick
Versicherungsmakler, Versicherungsvertreter und Versicherungsberater klingen ähnlich, arbeiten aber sehr unterschiedlich. Ob deine Ansprechperson als Maklerin, Vertreterin oder Beraterin eingetragen ist, muss sie dir beim ersten Kontakt mitteilen. Du kannst es außerdem im Vermittlerregister prüfen.
| Merkmal | Versicherungsmakler/-in | Versicherungsvertreter/-in | Versicherungsberater/-in |
|---|---|---|---|
| Für wen tätig? | Für dich als Kundin oder Kunden | Für eine oder mehrere Gesellschaften | Für dich als Kundin oder Kunden |
| Bindung an Versicherer | Keine | Ja | Keine |
| Vergütung | Courtage, in bestimmten Fällen Honorar (z. B. bei Nettotarifen) | Provision, teils zusätzliche Zuwendungen | Nur Honorar, keine Provision |
| Typischer Einsatz | Vergleich am Markt und laufende Betreuung | Vertrieb der Produkte der eigenen Gesellschaft(en) | Auch rechtliche Beratung und Prüfung, Vermittlung nur gegen Honorar |
Wichtig: Versicherungsberaterinnen und -berater dürfen keine Provision von Versicherern annehmen. Sie werden ausschließlich von dir per Honorar bezahlt.
Wie unterschiedlich Vertriebsorganisationen aufgebaut sein können, zeigen wir im Beitrag Strukturvertrieb bei Versicherungen: Was Ärztinnen und Ärzte wissen sollten.
Was bedeuten Provision und Courtage?
Provision und Courtage sind im Alltag dasselbe. Beide beschreiben eine erfolgsabhängige Vergütung: Kommt ein Vertrag zustande oder wird er betreut, zahlt die Versicherung einen Anteil an die Vermittlerin oder den Vermittler. Maklerinnen und Makler sprechen eher von Courtage, weil sie nicht im Auftrag der Gesellschaft tätig sind.
Die gängigsten Provisionsarten lassen sich auf zwei Grundtypen zurückführen:
- Abschlussprovision: einmalige Vergütung für den Abschluss eines Vertrags. Sie fällt meist hoch aus und wird oft auf einen Schlag ausgezahlt.
- Bestandsprovision: laufende Vergütung für die Betreuung eines bestehenden Vertrags, häufig jährlich.
Daneben gibt es Varianten wie Abschlussfolgeprovisionen, Erhöhungs- oder Differenzprovisionen sowie Bonifikationen, die sich meist über Stückzahl oder Beitragsvolumen berechnen. Die Grundlogik bleibt aber gleich.
Wie wird die Provision berechnet?
Die Provision ergibt sich aus zwei Größen:
Die Bewertungssumme (BWS) ist die Basis, auf die der Satz angewendet wird. Sie wird je nach Sparte unterschiedlich berechnet. Gängige Berechnungslogiken sehen so aus:
- Berufsunfähigkeitsversicherung (BU): Monatsbeitrag × 12 Monate × Laufzeit in Jahren, davon der Provisionssatz
- Private Krankenversicherung (PKV): Monatsbeitrag abzüglich gesetzlichem Zuschlag und abzüglich Pflegepflichtversicherung, multipliziert mit einem Faktor
- Sachversicherungen: Jahresbeitrag ohne Versicherungsteuer, davon der Courtagesatz
Die genauen Faktoren und Sätze stehen nicht im Gesetz, sondern in den Courtagevereinbarungen der einzelnen Gesellschaften. Sie können daher deutlich voneinander abweichen.
Provisions-Rechner: Rechne selbst nach
Stell Beitrag, Laufzeit und Satz ein und sieh sofort, wie hoch die Vergütung ausfällt und was bei einer frühen Kündigung passiert. Die voreingestellten Werte entsprechen den Rechenbeispielen weiter unten. Den Rechner findest du auch in unserer Tool-Sammlung für Ärztinnen und Ärzte.
Wähle die Sparte, stell Beitrag und Satz ein und sieh sofort, wie hoch die Provision bzw. Courtage ausfällt und was bei einer Kündigung passiert.
–
Stornohaftung
Beispielrechnung mit frei wählbaren Werten, ohne Stornoreserve und ohne Kosten der Vertrauensschadenversicherung. Die tatsächlichen Sätze, Faktoren und Haftungszeiten stehen in den Courtagevereinbarungen der Gesellschaften und unterscheiden sich teils deutlich. Der Rechner speichert keine Eingaben.
Rechenbeispiele nach Sparte
Die folgenden Beispiele zeigen, wie sich die Vergütung in den wichtigsten Sparten ergibt. Alle Werte sind Beispielrechnungen mit den angegebenen Beiträgen und Sätzen. Die tatsächlichen Sätze hängen vom Vertrag und von der Gesellschaft ab.
Berufsunfähigkeitsversicherung (BU)
Formel: Monatsbeitrag × 12 × Laufzeit in Jahren × Provisionssatz
| Laufzeit | Monatsbeitrag | Berechnung | Provision |
|---|---|---|---|
| 30 Jahre | 100 EUR | 100 × 12 × 30 × 5 % | 1.800 EUR |
| 40 Jahre | 100 EUR | 100 × 12 × 40 × 5 % | 2.400 EUR |
Stornohaftung im Beispiel: 5 Jahre, anteilig je Monat. Endet der Vertrag nach 2 Jahren, sind noch 3 von 5 Jahren offen. Zurückzuzahlen sind also 60 Prozent der Provision, bei 40 Jahren Laufzeit 1.440 EUR. Mehr zur BU findest du auf unserer Seite Berufsunfähigkeitsversicherung für Ärzte.
Private Krankenversicherung (PKV)
Formel: (Monatsbeitrag − gesetzlicher Zuschlag − Pflegepflichtversicherung) × Faktor
Beispiel: Monatsbeitrag 880 EUR, darin enthalten 80 EUR gesetzlicher Zuschlag und etwa 60 EUR Pflegepflichtversicherung (je nach Eintrittsalter). Die Bewertungssumme beträgt 880 − 80 − 60 = 740 EUR pro Monat. Mit Faktor 8 ergibt das 5.920 EUR.
Stornohaftung im Beispiel: 5 Jahre. Endet der Vertrag nach 2 Jahren, sind 60 Prozent zurückzuzahlen, hier 3.552 EUR. Hintergründe zur Krankenversicherung für Ärztinnen und Ärzte haben wir separat zusammengestellt.
Berufshaftpflicht, Wohngebäude und Privathaftpflicht
Formel: (Jahresbeitrag ÷ (1 + Versicherungsteuersatz)) × Courtagesatz. In der Sachversicherung fließt die Courtage in der Regel jedes Jahr, solange der Vertrag besteht und betreut wird.
| Sparte | Jahresbeitrag | Nettobeitrag | Courtagesatz | Courtage pro Jahr |
|---|---|---|---|---|
| Berufshaftpflicht | 238 EUR | 200,00 EUR | 20 % | 40,00 EUR |
| Wohngebäude | 800 EUR | 672,27 EUR | 25 % | 168,07 EUR |
| Privathaftpflicht | 70 EUR | 58,82 EUR | 24 % | 14,12 EUR |
Vereinfacht mit 19 Prozent Versicherungsteuer gerechnet. In der Wohngebäudeversicherung gelten für einzelne Gefahren abweichende Steuersätze.
Gerade in der Berufshaftpflicht für Ärztinnen und Ärzte zeigt sich: Die laufende Courtage ist überschaubar, die Betreuung im Schadenfall dafür umso wichtiger.
Gleicher Preis, egal über welchen Weg
Ob du eine BU direkt bei einer Gesellschaft, über ein Vergleichsportal oder über eine Agentur abschließt, ist vom Beitrag her beim selben Tarif in der Regel gleich. Versicherer kalkulieren mit festen Tarifbeiträgen, und Vermittlerinnen und Vermittler dürfen dir grundsätzlich keine Teile ihrer Provision als Rabatt weitergeben. Die Provision ändert also meist nicht deinen Preis, sondern nur, wer sie erhält und was dafür geleistet wird.
Was schmälert die Provision?
Eine Provision ist nicht endgültig verdient, wenn der Vertrag vorzeitig endet. Zwei Mechanismen spielen dabei eine Rolle:
- Stornohaftung: Wird ein Vertrag in den ersten Jahren gekündigt, beitragsfrei gestellt oder reduziert, muss die Vermittlerin oder der Vermittler einen Teil der Provision zurückzahlen. Die Dauer der Haftung ist vertragsabhängig und umfasst oft mehrere Jahre.
- Stornoreserve und Vertrauensschadenversicherung (VSV): Die Gesellschaft hält einen Teil der Provision zurück, um sich gegen Rückforderungen abzusichern. Die Stornoreserve ist ein Einbehalt, meist als Prozentsatz berechnet. Die VSV ist eine Versicherung, deren Kosten ebenfalls die Vermittlerin oder der Vermittler trägt.
Beides bedeutet: Die Provision kommt nicht immer sofort und vollständig an. Für dich hat die Stornohaftung einen Vorteil: Wer an einem schnellen Vertragswechsel nichts verdient, hat wenig Anreiz, dir ständig neue Verträge zu empfehlen.
Wo landet das Geld im Beitrag?
Die Provision ist Teil der Abschluss- und Vertriebskosten, die in die Kalkulation des Beitrags einfließen. Bei Lebens-, Berufsunfähigkeits- und substitutiver Krankenversicherung muss die Gesellschaft dir die einkalkulierten Abschlusskosten vor Vertragsschluss als Gesamtbetrag in Euro nennen. Du zahlst die Beratung also über den Beitrag, nicht obendrauf.
↺ Beratung und Betreuung fließen zurück zu dir. Alternativ: Honorar direkt an eine Honorarberaterin oder einen Honorarberater.
Ob ein Direktabschluss bei der Gesellschaft günstiger ist, lässt sich nicht pauschal sagen. Das hängt vom konkreten Tarif, von der Gesellschaft und von der Qualität der Beratung ab. Vergleichen lässt sich das nur am einzelnen Angebot.
Provision oder Honorar: Was passt zu dir?
| Frage | Provision | Honorar |
|---|---|---|
| Wie wird bezahlt? | Über den Beitrag, vom Versicherer | Direkt von dir |
| Sichtbarkeit der Kosten | Nicht auf den ersten Blick | Klar in EUR ausgewiesen |
| Anreiz zum Abschluss | Kann bestehen, je nach Vergütung | Kein Abschlussanreiz durch Provision |
| Gut geeignet für | Laufende Betreuung ohne direkte Zahlung | Komplexe Einzelfragen, klare Kostenkontrolle |
Beides hat seine Berechtigung. Entscheidend ist, dass du weißt, was du bezahlst und was du dafür bekommst. Bei der Rentenversicherung können zum Beispiel Nettotarife mit separatem Honorar eine Alternative sein.
Interessenkonflikt: Berät mich ein Makler schlechter, weil er an mir verdient?
Diese Frage stellen uns viele Interessentinnen und Interessenten, und sie ist berechtigt. Courtage gibt es nur, wenn ein Vertrag zustande kommt, und die Sätze unterscheiden sich je Gesellschaft. Ein Anreiz, schnell abzuschließen oder den Tarif mit der höheren Courtage zu empfehlen, kann also bestehen. Das abzustreiten wäre unehrlich.
Wie solche Anreize in großen Vertriebsorganisationen wirken, beschreibt Michael Schreiber aus eigener Erfahrung im Beitrag Deutsche Ärzte Finanz, DÄV und MLP: Erfahrungen eines Insiders.
Was gegen den Anreiz wirkt
- Haftung: Maklerinnen und Makler haften für Beratungsfehler. Eine Berufshaftpflichtversicherung dafür ist gesetzlich vorgeschrieben.
- Dokumentation: Deine Wünsche und Bedürfnisse, der erteilte Rat und die Gründe dafür müssen dokumentiert und dir vor Vertragsschluss übermittelt werden.
- Stornohaftung: Wer einen unpassenden Vertrag vermittelt, der bald wieder gekündigt wird, muss die Provision anteilig zurückzahlen.
- Laufende Courtage: Sie fließt nur, solange du den Vertrag behältst. Langfristig verdient also nur, wer dich gut berät und betreut.
Ein Beispiel aus unserem Alltag: die Gesundheitshistorie bei der BU
Bei der Berufsunfähigkeitsversicherung entscheidet die Gesundheitshistorie darüber, ob der Schutz im Ernstfall hält. Werden Gesundheitsfragen falsch oder unvollständig beantwortet, kann der Versicherer vom Vertrag zurücktreten oder ihn anfechten. Das ist in der Regel bis zu fünf Jahre nach Vertragsschluss möglich, bei vorsätzlich oder arglistig falschen Angaben sogar bis zu zehn Jahre. Oft fällt es erst auf, wenn eine Leistung beantragt wird.
Deshalb bereiten wir die Gesundheitshistorie vor jedem BU-Antrag gründlich auf: Wir fordern Unterlagen an, klären Diagnosen und stellen bei Bedarf anonyme Risikovoranfragen. Für diese Arbeit haben wir eigens eine Stelle geschaffen: Sarah Freidling kümmert sich bei uns um die Aufbereitung der Gesundheitshistorie und die Risikovoranfragen.
Betriebswirtschaftlich ist das eigentlich unlogisch. Es kostet viel Zeit und Geld, und gerade die gründliche Prüfung bringt Dinge ans Licht, die einen Abschluss verhindern oder lange aufschieben. Manchmal ist es besser, die BU erst später zu beantragen, manchmal wird ganz davon Abstand genommen. In diesen Fällen verdienen wir nichts. Schneller und lukrativer wäre es, möglichst wenig Zeit in die Gesundheitshistorie zu stecken.
Wir machen es trotzdem, weil eine BU nur dann etwas wert ist, wenn sie im Leistungsfall auch zahlt. Viele, die neu zu uns kommen, erzählen uns, dass es ihnen anderswo viel zu schnell ging – gerade bei der Frage, ob später tatsächlich Versicherungsschutz besteht.
So erkennst du, ob dir etwas „aufgeschwatzt“ wird
Typische Warnzeichen sind Zeitdruck, kein Vergleich mehrerer Anbieter, keine schriftliche Begründung der Empfehlung, die Kündigung bestehender Verträge ohne nachvollziehbaren Grund oder sehr viele Verträge in einem einzigen Termin. Mit unserem Beratungs-Check kannst du dein letztes Gespräch in acht Fragen überprüfen.
Wie transparent ist deine Beratung?
Vermittlerinnen und Vermittler müssen dir beim ersten Geschäftskontakt sagen, wie sie vergütet werden: ob per Provision im Beitrag, per Honorar direkt von dir oder über andere Zuwendungen. Die genaue Höhe für deinen Vertrag ergibt sich bei Lebens-, BU- und Krankenversicherungen aus den ausgewiesenen Abschlusskosten. Darüber hinaus kannst du jederzeit nachfragen:
- Welche Vergütung erhältst du für genau diesen Vertrag?
- Gibt es Zuwendungen oder Zusatzvergütungen von der Gesellschaft?
- Wie lange gilt die Stornohaftung?
- Welche Alternative mit Honorar wäre für mich möglich?
Eine gute Beraterin oder ein guter Berater beantwortet diese Fragen ohne Umschweife.
Wie vergütet DOC Supporter?
Bei DOC Supporter ist die Vergütung kombiniert:
- Courtage im Beitrag: In den meisten Sparten ist die Courtage im Beitrag eingerechnet. Du zahlst sie indirekt mit, ohne dass ein zusätzlicher Betrag fällig wird.
- Honorar: In einzelnen Bereichen berechnen wir ein Honorar. Dazu gehören die Beratung zum Vermögensaufbau, die Vermittlung von Altersvorsorge in Netto- oder Honorartarifen, die Wirtschaftsberatung für Praxen und MVZ sowie die Geldanlage. Bei der Geldanlage richtet sich das Honorar nach der Höhe des Depots.
- Stornohaftung: Bei Berufsunfähigkeits- und Krankenversicherungen gilt in der Regel eine Stornohaftung von 5 Jahren.
Wir sind unabhängig und auf Ärztinnen und Ärzte spezialisiert. Wo wir Courtage erhalten und wo wir ein Honorar berechnen, sagen wir dir vor Vertragsabschluss. Mehr zur Geldanlage für Ärztinnen und Ärzte und zur Altersvorsorge findest du in unseren Fachbereichen.
Fazit: Provision ist kein Geheimnis
Provision ist die übliche Vergütung für Vermittlung und Betreuung. Sie steckt im Beitrag und sollte für dich nachvollziehbar sein. Ob Medizinstudentin, Assistenzarzt oder Praxisinhaberin: Wer die Vergütung kennt, kann Beratung und Angebote besser einordnen. Frag nach, vergleiche und entscheide in Ruhe. Und wenn du bei uns Fragen hast, sprich uns an.
FAQ – Häufige Fragen
Zahle ich mehr, wenn eine Maklerin oder ein Makler vermittelt?
In der Regel nicht. Die Provision ist im Beitrag einkalkuliert, und beim selben Tarif ist der Beitrag meist gleich, egal über welchen Weg du abschließt. Ob ein Direkt- oder Nettotarif günstiger ist, lässt sich nur am konkreten Angebot prüfen.
Darf ich nach der Höhe der Provision fragen?
Ja. Vermittlerinnen und Vermittler müssen dir sagen, wie sie vergütet werden. Bei Lebens-, Berufsunfähigkeits- und privater Krankenversicherung stehen die einkalkulierten Abschlusskosten außerdem als Euro-Betrag in deinen Vertragsinformationen. Darüber hinaus kannst du jederzeit nachfragen.
Was ist der Unterschied zwischen Versicherungsmakler und Versicherungsberater?
Maklerinnen und Makler arbeiten für dich, sind an keinen Versicherer gebunden und werden meist über Courtage bezahlt. Versicherungsberaterinnen und -berater arbeiten ausschließlich gegen Honorar und dürfen keine Provision von Versicherern annehmen.
Was passiert mit der Provision, wenn ich meinen Vertrag kündige?
Während der Stornohaftungszeit muss die Vermittlerin oder der Vermittler einen Teil der Provision zurückzahlen, meist anteilig für die noch offene Zeit. Dauer und Höhe hängen vom Vertrag und von der Gesellschaft ab. Für deinen Versicherungsschutz hat das keine Auswirkung.
Wie hoch ist die Provision bei einer BU-Versicherung?
Das hängt von Beitrag, Laufzeit und Provisionssatz der Gesellschaft ab. Mit dem Provisions-Rechner kannst du es selbst durchspielen: Bei 100 EUR Monatsbeitrag, 40 Jahren Laufzeit und 5 Prozent auf die Bewertungssumme ergeben sich zum Beispiel 2.400 EUR.
Empfiehlt mir ein Makler die Versicherung mit der höchsten Courtage?
Der Anreiz kann bestehen, denn die Courtagesätze unterscheiden sich je Gesellschaft. Dagegen wirken die Haftung für Beratungsfehler und die Pflicht, die Empfehlung zu begründen und zu dokumentieren. Lass dir mehrere Angebote zeigen und frag, warum genau dieser Tarif zu dir passt.
Verlangt DOC Supporter zusätzlich Beratungsgebühren?
Nein, nicht bei Verträgen, in denen die Courtage im Beitrag enthalten ist. Ein Honorar berechnen wir nur in einzelnen Bereichen wie Vermögensaufbau, Geldanlage oder Netto- und Honorartarifen – und immer erst nach vorheriger Vereinbarung.
Quellen & Belege
- Versicherungsvermittlungsverordnung (VersVermV), § 15: Information des Versicherungsnehmers
- VVG-Informationspflichtenverordnung, § 2: Lebens- und Berufsunfähigkeitsversicherung
- VVG-Informationspflichtenverordnung, § 3: Krankenversicherung
- Gewerbeordnung (GewO), § 34d: Versicherungsvermittler und Versicherungsberater
- Vermittlerregister
