
Die meisten Ärztinnen und Ärzte kennen die genaue Höhe ihres gesetzlichen Krankengeldes nicht, bis sie es brauchen. In der Beratung von DOC Supporter ist diese Situation alltäglich. Ein Assistenzarzt fällt für mehrere Monate aus, rechnet mit einem Großteil seines Gehalts und stellt dann fest, dass das Krankengeld spürbar darunter liegt.
Dieser Artikel erklärt, wie die Berechnung funktioniert, welche gesetzlichen Grenzen gelten, wann die Krankenkasse zahlt und warum gerade Ärztinnen und Ärzte mit höherem Einkommen eine große Lücke zu schließen haben.
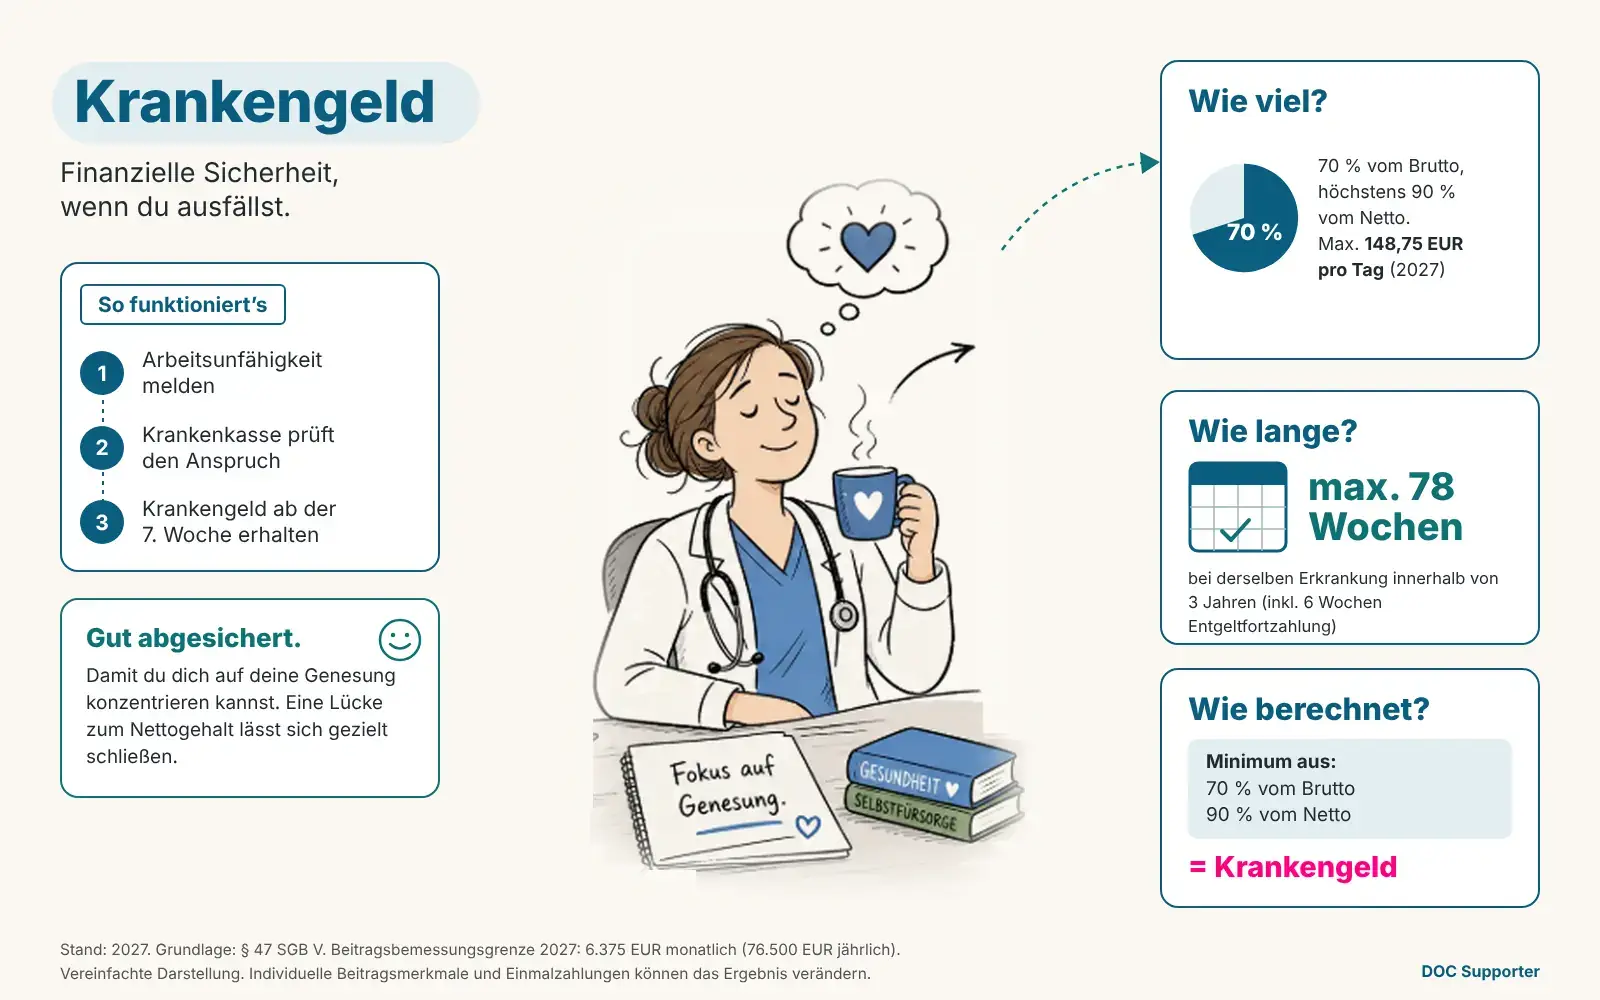
Die Berechnung folgt einer klaren Regel mit zwei Schranken: 70 Prozent des Bruttoarbeitsentgelts und höchstens 90 Prozent des Nettoarbeitsentgelts. Dazu kommt ein gesetzlicher Höchstbetrag, der aus der Beitragsbemessungsgrenze abgeleitet wird. Wer diese drei Größen versteht, kann das voraussichtliche Krankengeld überschlagen und die entstehende Einkommenslücke realistisch einschätzen.
Das Wichtigste auf einen Blick
Das gesetzliche Krankengeld nach § 47 SGB V ist kein fester Prozentsatz des Monatsgehalts. Es wird tagesgenau berechnet. Ausgangspunkt ist das Regelentgelt, also das beitragspflichtige Bruttoarbeitsentgelt aus den letzten abgerechneten Entgeltabrechnungszeiträumen vor Beginn der Arbeitsunfähigkeit. Für die Berechnung wird ein Monat mit 30 Tagen angesetzt, unabhängig davon, ob der Monat 28, 30 oder 31 Tage hat.
Aus dem Regelentgelt werden zunächst 70 Prozent berechnet. Bei einem Monatsbrutto von 5.000 EUR ergibt sich ein kalendertägliches Regelentgelt von 166,67 EUR. 70 Prozent davon sind 116,67 EUR pro Tag. Diese Zahl ist aber nur der erste Schritt. Eine zweite Schranke greift in den meisten Fällen früher.
Das Brutto-Krankengeld darf 90 Prozent des maßgeblichen Nettoarbeitsentgelts nicht übersteigen. Bei den meisten Arztgehältern ist diese Grenze die tatsächlich bindende. Der Grund: Der Nettoanteil fällt bei höheren Einkommen prozentual niedriger aus als das Bruttoäquivalent.
Die Formel lautet: Krankengeld brutto pro Tag ist das Minimum aus 70 Prozent des Brutto-Tagessatzes und 90 Prozent des Netto-Tagessatzes.
Eine dritte Grenze trifft Ärztinnen und Ärzte mit überdurchschnittlichem Einkommen. Die Beitragsbemessungsgrenze der gesetzlichen Krankenversicherung liegt 2027 bei 76.500 EUR jährlich, also 6.375 EUR monatlich. Einkommen oberhalb dieser Grenze fließt nicht in die Berechnung ein.
Daraus ergibt sich ein Höchstbetrag von 148,75 EUR brutto pro Kalendertag (6.375 EUR geteilt durch 30, davon 70 Prozent), höchstens also 4.462,50 EUR brutto für 30 Tage.
Vom Brutto-Krankengeld werden anschließend die Arbeitnehmeranteile zur Renten-, Arbeitslosen- und Pflegeversicherung abgezogen. Auf das Krankengeld selbst fallen keine Krankenversicherungsbeiträge an. Die Arbeitnehmeranteile liegen zusammen bei rund 12,4 Prozent, bei Kinderlosen kommt der Kinderlosenzuschlag zur Pflegeversicherung hinzu. Berechnet werden sie auf 80 Prozent des Regelentgelts. In den Beispielen unten sind das rund 14 bis 17 Prozent des Brutto-Krankengeldes.
Das Krankengeld ist grundsätzlich steuerfrei. Es unterliegt aber dem Progressionsvorbehalt. Das heißt: Die Steuer auf das übrige Einkommen steigt, weil das Krankengeld für den Steuersatz mitgezählt wird.
Das Gehalt von Ärztinnen und Ärzten setzt sich oft aus mehreren Bestandteilen zusammen. Was davon ins Bemessungsentgelt einfließt, bestimmt die Höhe des Krankengeldes.
Berücksichtigt wird beitragspflichtiges laufendes Arbeitsentgelt: das Grundgehalt, regelmäßige Leistungszulagen und beitragspflichtige Zuschläge, etwa für Schicht-, Nacht- oder Mehrarbeit. Bereitschaftsdienstvergütungen gehören dazu, sofern sie beitragspflichtig sind. Bei Assistenzärztinnen und Assistenzärzten, deren Gehalt durch Bereitschaftsdienste deutlich aufgestockt wird, kann dieser Posten einen Unterschied von mehreren hundert Euro im Monat ausmachen. Steuer- und beitragsfreie Zuschläge bleiben grundsätzlich außen vor.
Einmalzahlungen fließen nicht direkt in das laufende Regelentgelt ein, werden aber anteilig berücksichtigt. Beitragspflichtige Einmalzahlungen der letzten zwölf Monate vor Beginn der Arbeitsunfähigkeit werden zusammengezählt, durch 360 geteilt und dem täglichen Regelentgelt zugerechnet. Eine Einmalzahlung, die erst nach Beginn der Arbeitsunfähigkeit ausgezahlt wird, erhöht das laufende Krankengeld nicht rückwirkend. Wer kurz vor Weihnachten erkrankt und das Weihnachtsgeld noch nicht erhalten hat, geht in diesem Punkt leer aus.
Die folgenden Beispiele zeigen, wie die Formel auf reale Arztgehälter wirkt. Die Netto-Werte sind gerundete Näherungen. Sie gehen von den Arbeitnehmeranteilen zur Renten-, Arbeitslosen- und Pflegeversicherung aus, die vom Krankengeld abgezogen werden (zusammen rund 12,4 Prozent, ohne Kinderlosenzuschlag). Die Beitragsgrundlage beträgt dabei 80 Prozent des Regelentgelts, das höchstens bis zur Beitragsbemessungsgrenze zählt.
Schritt 1, Brutto-Tagessatz: 5.000 EUR geteilt durch 30 ergibt 166,67 EUR. Davon 70 Prozent sind 116,67 EUR.
Schritt 2, Netto-Tagessatz: 3.200 EUR geteilt durch 30 ergibt 106,67 EUR. Davon 90 Prozent sind 96,00 EUR.
Die Nettobegrenzung greift, weil 96,00 EUR unter 116,67 EUR liegt. Das Krankengeld beträgt also 96,00 EUR pro Tag, rund 2.880 EUR brutto im Monat.
Nach Abzug der Arbeitnehmeranteile von rund 12,4 Prozent auf die Beitragsgrundlage von 4.000 EUR bleiben rund 2.380 EUR netto. Gegenüber den bisherigen 3.200 EUR entspricht das einem Verlust von rund 25 Prozent. Das Krankengeld deckt damit etwa drei Viertel des bisherigen Nettoeinkommens.
Das Bruttogehalt liegt deutlich über der Beitragsbemessungsgrenze von 6.375 EUR monatlich. Das Regelentgelt wird deshalb auf den kalendertäglichen Höchstwert gedeckelt: 76.500 EUR geteilt durch 360 ergibt 212,50 EUR. Davon 70 Prozent sind 148,75 EUR pro Tag, also höchstens 4.462,50 EUR brutto für 30 Tage. Die Nettobegrenzung liegt bei 90 Prozent von rund 166,67 EUR, also bei 150,00 EUR, und greift hier nicht, weil der Höchstbetrag niedriger ist.
Bei einem Nettogehalt von rund 5.000 EUR im Monat ergibt sich nach Abzug der Arbeitnehmeranteile auf die Beitragsgrundlage von 5.100 EUR ein Krankengeld von rund 3.830 EUR netto. Die Einkommenslücke beträgt damit rund 1.170 EUR im Monat, und das für jeden Monat, in dem die Erkrankung andauert. Das Krankengeld deckt rund 77 Prozent des bisherigen Nettoeinkommens.
Deine Frage ist offen geblieben? Melde dich einfach bei uns.
Für eine schnelle Überschlagsrechnung gilt: Krankengeld brutto pro Monat ist das Minimum aus 70 Prozent des Monatsbruttos und 90 Prozent des Monatsnettos, gedeckelt durch den Höchstbetrag von 4.462,50 EUR im Jahr 2027.
Einmalzahlungen, variable Zulagen und individuelle Beitragsmerkmale können das Ergebnis in beide Richtungen verändern. Die Kurzformel liefert trotzdem einen verlässlichen Richtwert. Einige gesetzliche Krankenkassen bieten Krankengeld-Rechner an. Sie berücksichtigen jedoch oft keine individuellen Beitragsmerkmale. Das Ergebnis ist deshalb immer ein Näherungswert.
Das Krankengeld beginnt nicht am ersten Krankheitstag. Zuerst zahlt der Arbeitgeber das Gehalt weiter. Danach übernimmt die gesetzliche Krankenversicherung. Wie lange dieser Übergang dauert und wann der Anspruch endet, ist gesetzlich geregelt.
Bei Arbeitsunfähigkeit zahlt der Arbeitgeber zunächst bis zu sechs Wochen das Gehalt weiter. Erst danach zahlt die Krankenkasse Krankengeld. Erkrankt eine Ärztin oder ein Arzt während der laufenden Entgeltfortzahlung an einer zweiten, anderen Krankheit, beginnt die Sechs-Wochen-Frist nicht neu, solange die erste Erkrankung andauert.
Bei derselben Erkrankung zahlt die gesetzliche Krankenversicherung Krankengeld für maximal 78 Wochen innerhalb eines rollierenden Dreijahreszeitraums. Die sechs Wochen Entgeltfortzahlung werden in diese Frist eingerechnet. Es verbleiben also höchstens 72 Wochen reiner Krankengeldbezug. Tritt während der Arbeitsunfähigkeit eine weitere Krankheit hinzu, verlängert sich der Anspruch dadurch nicht.
Nach den 78 Wochen endet das Krankengeld. Je nach Situation kommen dann Arbeitslosengeld I nach der Nahtlosigkeitsregelung oder ein Antrag auf Erwerbsminderungsrente in Betracht. Bei schweren oder chronischen Erkrankungen sollte dieser Zeitpunkt frühzeitig im Blick behalten werden. Wer sich nicht rechtzeitig kümmert, steht sonst ohne laufendes Einkommen da.
Nicht für alle Ärztinnen und Ärzte gelten dieselben Regeln.
Wer privat krankenversichert ist, hat keinen Anspruch auf gesetzliches Krankengeld. Stattdessen braucht es ein privat vereinbartes Krankentagegeld, dessen Höhe und Karenzzeit im Vertrag festgelegt sind. Angestellte in der privaten Krankenversicherung erhalten vom Arbeitgeber einen gesetzlichen Zuschuss zum Krankenversicherungsbeitrag (§ 257 SGB V). Dieser Zuschuss ist für 2027 auf höchstens 557,81 EUR monatlich begrenzt. Er ersetzt aber kein Krankentagegeld. Gerade jüngere Ärztinnen und Ärzte, die nach dem Studium in die private Krankenversicherung wechseln, unterschätzen diesen Punkt häufig.
Beamtinnen und Beamte erhalten bei Krankheit grundsätzlich ihre Dienstbezüge weiter. Ob und wann eine Dienstunfähigkeit festgestellt wird, richtet sich nach dem Beamtenrecht des Bundes beziehungsweise des jeweiligen Landes. Die Fristen unterscheiden sich, und die Feststellung erfolgt in der Regel amtsärztlich. Bei dauerhafter Dienstunfähigkeit greifen beamtenrechtliche Versorgungsregelungen.
Selbstständige sind in der gesetzlichen Krankenversicherung nicht automatisch krankengeldberechtigt. Ein Anspruch besteht nur, wenn ein Krankengeld-Wahltarif der Krankenkasse vereinbart wurde. In der privaten Krankenversicherung gibt es nur das privat vereinbarte Krankentagegeld. Hinzu kommt: In der eigenen Praxis laufen die Kosten weiter, während kein Umsatz entsteht. Dazu gehören Miete, Personal und Geräteleasing. Der Absicherungsbedarf geht daher über den reinen Einkommensersatz hinaus.
Selbst das Höchstkrankengeld ersetzt im Facharzt-Beispiel nur rund 77 Prozent des bisherigen Nettoeinkommens, bei einem Assistenzarzt mit 3.200 EUR netto sind es rund 75 Prozent. Je weiter das Gehalt über der Beitragsbemessungsgrenze liegt, desto kleiner wird dieser Anteil. Die laufenden Verpflichtungen bleiben jedoch unverändert: Kreditraten, Miete und Altersvorsorgebeiträge. Wer vier, fünf oder sechs Monate ausfällt, spürt die Lücke schnell.
Die Beratung beginnt deshalb mit einer persönlichen Lückenanalyse. Wie hoch ist das tatsächliche Nettoeinkommen? Welche Absicherung besteht bereits? Welche Karenzzeit ist sinnvoll? Passende Krankentagegeld-Tarife setzen nach der Entgeltfortzahlung ein und schließen die Lücke zum bisherigen Einkommen.
Eine Berufsunfähigkeitsversicherung schließt den Übergang ab, wenn die Erkrankung dauerhaft wird. Wie groß deine Versorgungslücke bei Berufsunfähigkeit wäre, zeigt dir der BU-Versorgungslücken-Rechner für Ärzte.
Das Krankengeld beträgt 70 Prozent des beitragspflichtigen Bruttoarbeitsentgelts, höchstens aber 90 Prozent des Nettoentgelts. Der Höchstbetrag liegt 2027 bei 148,75 EUR brutto pro Kalendertag.
Nach sechs Wochen Entgeltfortzahlung durch den Arbeitgeber. Die Krankenkasse zahlt ab dem Tag danach.
Bei derselben Erkrankung maximal 78 Wochen innerhalb von drei Jahren. Die Entgeltfortzahlung wird dabei angerechnet.
In der Regel nicht vollständig. In den Rechenbeispielen deckt es rund drei Viertel des bisherigen Nettoeinkommens, und je weiter das Gehalt über der Beitragsbemessungsgrenze liegt, desto kleiner wird der Anteil. Eine zusätzliche Absicherung über ein Krankentagegeld schließt die Lücke.
Das gesetzliche Krankengeld berechnet sich nach drei Grenzen: 70 Prozent des kalendertäglichen Bruttoarbeitsentgelts, höchstens 90 Prozent des Nettoentgelts und ein Höchstbetrag, der 2027 bei 148,75 EUR brutto pro Kalendertag liegt. Es setzt nach sechs Wochen Entgeltfortzahlung ein und wird bei derselben Erkrankung maximal 78 Wochen innerhalb von drei Jahren gezahlt.
Für die meisten Ärztinnen und Ärzte entsteht dabei eine spürbare Einkommenslücke, die umso größer ausfällt, je höher das Gehalt liegt. Privatversicherte, Beamtinnen und Beamte sowie Niedergelassene haben jeweils eigene Regeln. Die entscheidende Frage lautet deshalb nicht, ob eine Lücke entsteht, sondern wie groß sie im konkreten Fall ist und wie sie sich schließen lässt.
Sprich mit DOC Supporter und lass dir eine persönliche Lückenanalyse erstellen. So wird klar, welche Absicherung tatsächlich nötig ist. Ein Verkaufsgespräch ist das nicht, sondern eine ehrliche Einschätzung deiner Situation.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Beratung. Die Rechengrößen gelten für 2027 (Stand: Kabinettsbeschluss vom 7. Oktober 2026, die Zustimmung des Bundesrats steht noch aus) und werden jährlich angepasst.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Jotform. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von ProvenExpert.com. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen